年入8亿泳池机器人第一股诞生!同一赛道,有人冲刺IPO,有人进了破产审查!
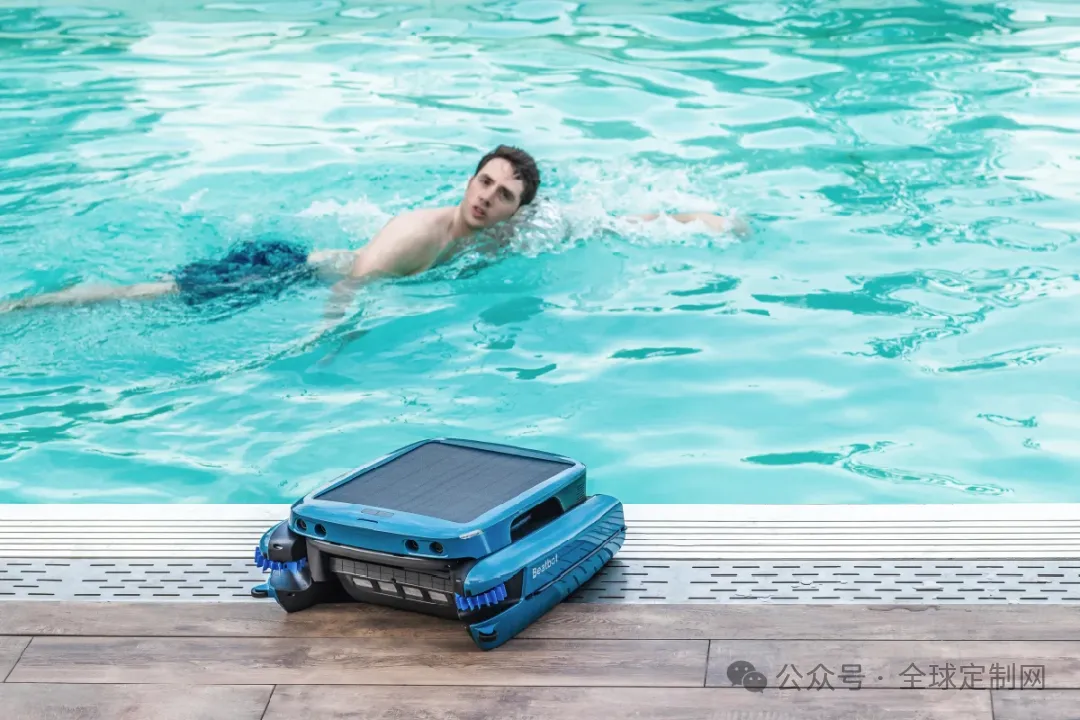
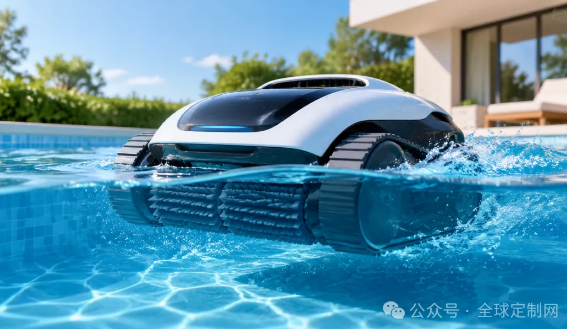
跨境卖家,这几天大概率刷到过这条新闻:天津望圆科技拿到了证监会的境外上市备案,准备要在港交所敲钟上市,“泳池机器人第一股”眼看就要诞生了。各大媒体铺天盖地的在讲它的故事:70岁的女创始人、年入8亿,无缆泳池机器人全球市占第一。
而就在一个多月前,苏州工业园区法院先后受理了对泳池机器人品牌SMOROBOT母公司智橙动力破产重整和破产审查申请——破产审查申请,还是公司自己递上去的。
两家公司的产品都是同一种机器人,都卖给了欧美的中高端家庭,讲的都是同一个“中国供应链出海”的生故事。然而两者却走向了不同道路,一个熬了二十年,走到资本市场的门口,一个只用了五年,就走到了破产重整的门口。
差距在哪?
01
20年与5年
这两家踩过的每一个坑——流量成本、季节性备货、扩张节奏,凡是做清洁类目、做大件、做季节性产品甚至是其他类目的跨境卖家,账本上都有对应的那一栏。
先说慢的那个。
2025年付桂兰在50岁上下,在法国朋友的家中第一次见到了泳池清洁机器人——一个小的机器人在泳池里正一路爬上爬下的清理着池壁和水线的脏痕。她觉得这里面有商机,最终与儿子余浅共同创办了望圆科技。
第二年,产品进了法国连锁卖场,起初卖得不错,但随后不久,接连几个月的时间里,退货就接踵而来,主要的原因是水下电机的密封性都未能达到理想的效果,从而使得机器人进水了。付桂兰后来回忆,创业把攒下的几百万都花光了,还将家里两套房都抵押了出去。到2008年前后,公司的经营仍处于亏损的状态中。
转机是在她对市场的的深入挖掘中,发现了一个大厂忽略的市场:欧美普通家庭的地上支架泳池,买不起动辄数千美元的清洁设备。望圆就做更小、更轻、更便宜的机器,后来推出无缆产品,逐步将自己打造成一个品牌。2025年公司的营收突破8.12亿元,同期净利润约为1亿元。
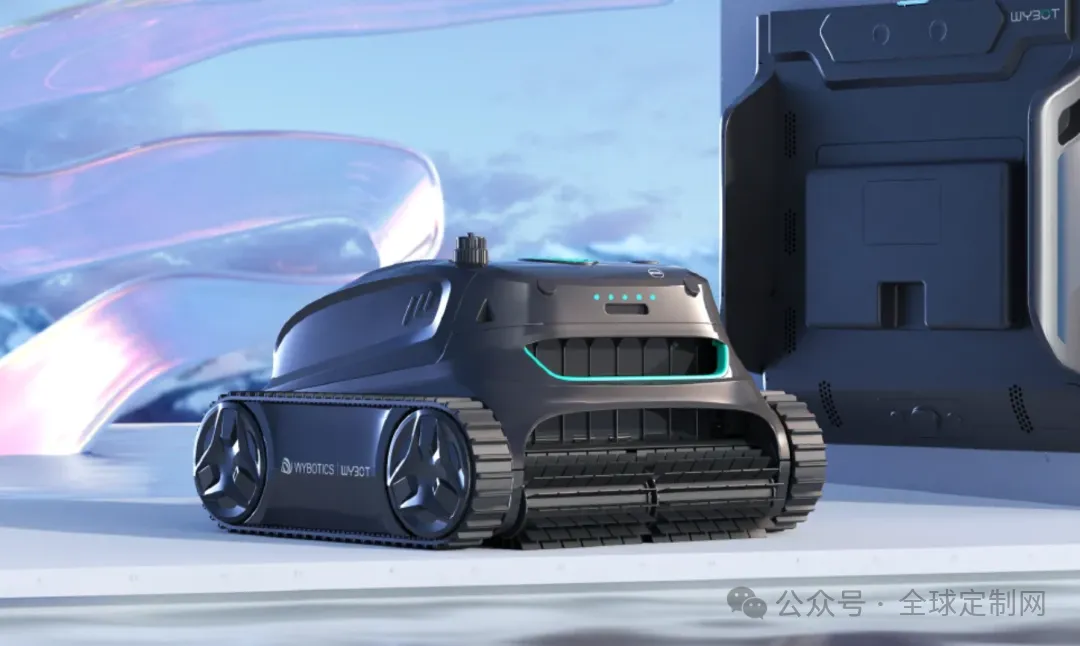
再看快的那个
2021年,浦汉来创办智橙动力。他的履历放在任何的路演现场都够足够亮:东南大学博士出身,曾任职微软亚洲工程院和海尔,还做过小米生态链企业摩象网络的CEO。SMOROBOT首次上Kickstarter众筹,就有616位支持者为其贡献了38万美元的资金,超出了目标38倍。险峰长青投了天使轮,清流资本投了Pre-A,李泽湘的清水湾基金领投A轮。2024年8月,扫地机器人巨头科沃斯又砸下了2500万的战略投资。
2024年,智橙对外披露其累计销售额接近1亿元。当年,望圆以5亿多的营收刚刚全力地转向了自有品牌的建设。
从起点来看,智橙什么都比望圆好:不仅创始人年龄更年轻,而且团队的构成也更为豪华,来自微软、阿里、小米、大疆的团队,资本阵容也非常强大,起跑就踩在无缆化的风口上。但是五年后,望圆准备上市,而智橙也开始了它的倒计时:一方面公司被执行的欠款已达400多万,另一方面公司的核心专利也质押给了银行,陆续有高管的名字从公司的股东名单上消失……
02
钱是这个行业的生死线
泳池机器人这门生意,账面其实很好看。有行业内的人士透露,行业平均毛利率均已在50%至55%,而望圆更是将其做到了62.9%。
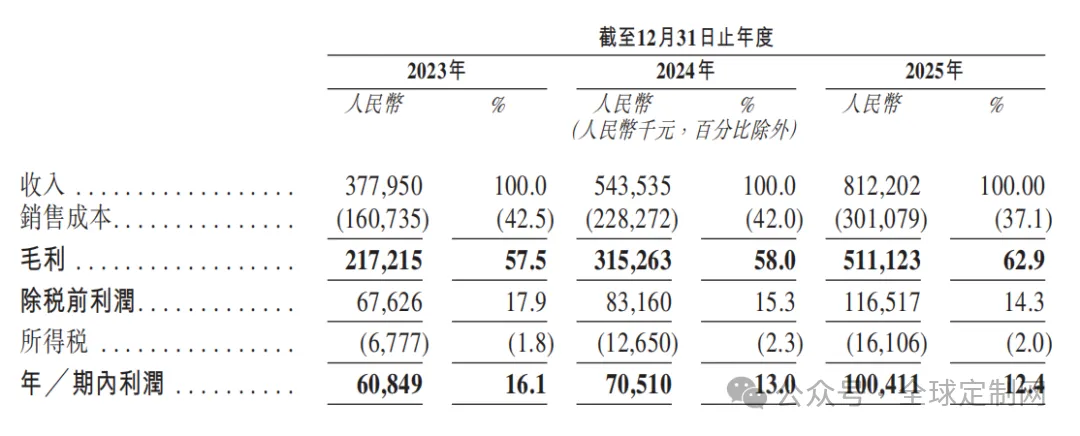
但毛利率不等于钱,有几笔账在前面制约着。
首先是营销。泳池机器人的主战场是北美市场,又以线上销售为主,而美国消费基本上不认识中国品牌。伴随圆的销售规模的不断扩大,其对外的营销投入也从2023年的9700万直接跃升至2025年的3.03亿,相当于每100的销售收入就将近37元花在买流量上。毛利率的不断上涨同时,企业的净利率却从2022年的30%一路滑到了12.4%。
紧接着是库存。欧美家庭春夏才会购买机器,厂家要提前进行生产、海运到海外仓中。旺季没卖完,现金就冻结在仓库里。望圆的存货从1.2亿的量级一路涨到2.82亿,同时周转天数也从原来的248天一路拉长到293天。
然后是关税。2025年5月起望圆的产品被美方加征30%的额外关税,全年的关税加物流成本达6008万,占了望圆的销售成本约两成。有测算显示,新增关税成本可能超过4500万,相当于它净利润的四成多。
这三笔账,对于望圆是压力,对于智橙却意味着彻底的绝境。智橙累计销售额才近1亿,融来的几千万要同时喂研发、备货和营销,巨大的投入现金流根本填不上。
这个结构,做亚马逊的人应该很熟悉。你在后台看着55%的毛利觉得这门生意能做,扣掉广告、FBA 仓储、退货、测评和站外投放,净利变成个位数。区别只是泳池机器人把这件事放大到了年营收8亿的尺度上,让那把剪刀看得清清楚楚。
03
最关键的差别:慢与快
当我们将这两者放在一起看,不由得就产生了这样一个最扎心的结论:恰恰是望圆的慢令它活下来了。
未上市前,望圆一直都是一家真正的家族企业,招股书里其母子二人就合计控制了87.8%的股份。没有对赌,没有投资人催着做规模,它先给海外品牌代工,用代工的利润养研发、试产品,直到2023年走通了,才全力转向自有品牌路线,两年的时间将品牌的收入占比做到了83.5%。
这个节奏是自己的,哪怕错了也能改,改了就能活。它是中国制造出海最朴素也最抗摔的一条路:先用别人的订单养活自己,再用自己的品牌赚钱。
智橙的节奏是资本的。融资轮次决定扩张速度,但泳池机器人恰好一个典型的资本节奏和生意的节奏严重错位的品类:投资人总是痴迷于每年翻倍的增长曲线,而事实上行业给的是一个典型的季节性、重库存、长账期的现金流模型。仅凭1亿的销售额,在备货的压款面前根本不够看,一旦下一笔融资没接上,账上的现金都撑不住一个淡季。
做过旺季备货的卖家都懂那种感觉:为了接住一波流量,把钱全押在货上,货到了、流量贵了、转化低了,然后发现账户里没有现金付下一批货款。爆单爆到破产,从来不是笑话,是这一类生意的常态。
增长本身不产生现金,只有周转产生现金。 一家公司如果增长的每一块钱都需要先垫一块五,它跑得越快,离悬崖越近。
还有一个细节也同样耐人寻味,科沃斯投给智橙的2500万,账面已经缩水到了2080万,但在2026年的CES上,科沃斯发布了自己的泳池机器人ULTRAMARINE。巨头借投资试水,看明白了就自己做,创业公司交的学费,最后成了巨头的教材。
创业公司负责探险,巨头负责收割。
04
写在最后
近期的泳池机器人IPO的热潮,不少人把它当成了“中国制造的换道超车”的新样本。然而,这个故事,只讲了个一半。
另一半是:这个赛道毛利率看着很好,净利率却都只剩下个位数;头部公司的库存周转接近300天;无缆化红利正在收尾,追觅、石头、科沃斯等这些带着成熟算法和完善供应链的巨头正往水里跳。如同业内的直白之语所言,这个行业接下来要证明的,是能不能不再靠越来越贵的流量换增长。
对跨境卖家来说,这个案例值得反复琢磨的地方不在“选对赛道”,而在算清账期。季节性产品、备货压款、平台流量成本,这三样东西叠加起来的现金压力,比大多数人想象的要致命得多。你的毛利扣掉流量成本之后,还剩多少个点?你的资金一年能转几次?问题的答案,决定了你做的是生意,还是一份替平台和资本打工的活。
望圆用二十年家底换来了回答的资格,智橙用五年证明了答错的代价。
赛道故事人人会讲,能活到讲给别人听的那天,才算数。