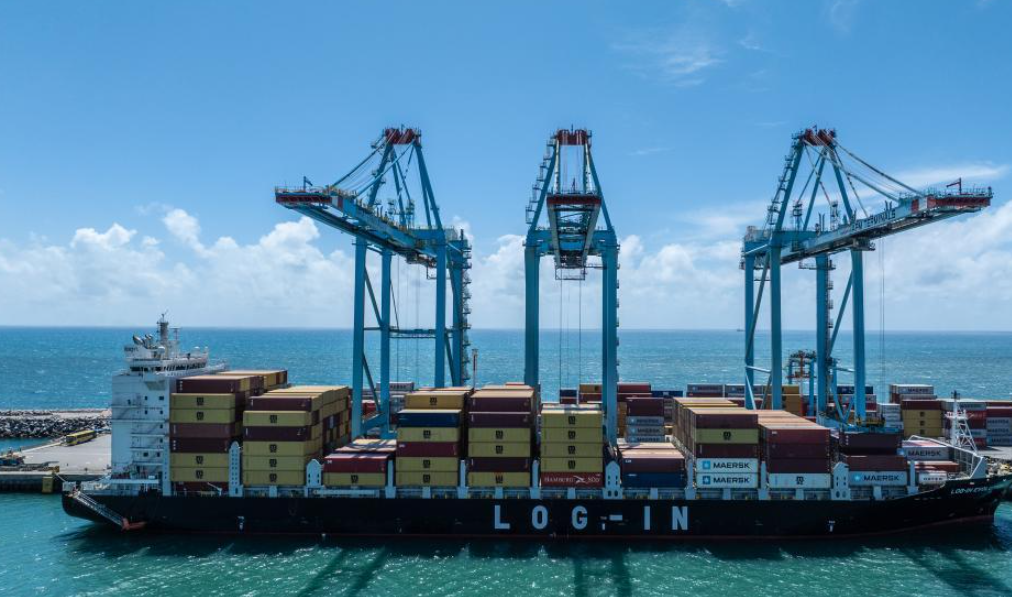
达飞轮船上调亚洲至南美航线运价,每箱加收 1000 美元,10 月 15 日装船生效
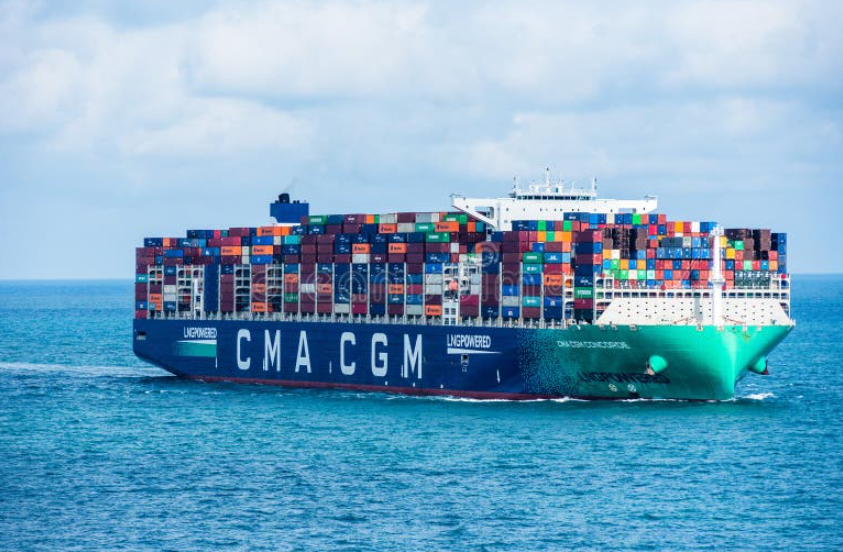
达飞的费率公告出来了,核心就一句:10 月 15 日起,亚洲至南美航线全线涨价,每箱 1000 美元,按装船日算。
走这条线的人对这个数字不会陌生。一柜多 1000 美元,落在订单上,好几个柜的利润就没了。做巴西、秘鲁、智利市场的卖家,这两天怕是都在重新算账。
涨了哪些货?基本一网打尽
起运港覆盖亚洲全部港口,中国、日本、东南亚、孟加拉国都在内。目的港更全:南美西岸、南美东岸、中美洲东西岸、加勒比、墨西哥,一个没落。
货型上也不挑,干货柜、冷藏柜、超限尺寸货(OOG)、付费空箱,统一涨 1000 美元。不分货种区别对待,省得扯皮,但所有走这条线的货,成本是一起抬的。
1000 美元只是开始,附加费照收
公告里最容易被忽略的是这句:1000 美元是基础运价的调整,燃油附加费、起运港和目的港码头操作费、安保附加费,全都照旧另算。
货主算账别只盯着这 1000。附加费一项项叠上去,实际多花的只多不少。跟客户报价之前,先把这层算清楚,不然开票的时候对不上,亏的是自己。
全球运价在跌,达飞为什么还往上调
放在大环境里看,这个动作有点拧巴。
Drewry 的 WCI 指数,10 月 1 日跌到 4434 美元 / FEU,环比降 1%。亚欧线最惨,上海到热那亚 3702 美元,上海到鹿特丹 3399 美元,连跌 12 周。美线也涨不动了,Xeneta 的分析师 Peter Sand 说,美国市场在霍尔木兹危机之后就差不多到顶了,未来三个月美东预期回到 6000 到 7000 美元 / FEU。
全球往下走,拉美反而往上提。船公司给的理由是 "保证服务可靠稳定",南美东岸那条线说得更直白,叫 "确保服务可持续"。真实原因不复杂,这条线再不涨就得亏着跑。
细看达飞今年在拉美线上的动作,这不是头一回:1 月 1 日 RRI,3 月 1 日 GRI,6 月 20 日亚洲到南美东岸的 PSS,8 月 1 日 GRI,再到这次 10 月 15 日。一年之内,同样的 1000 美元在这条线上反复出现,盈利压力一直没缓过来。
支撑涨价的因素也不是编的:巴拿马运河干旱限流,达飞 8 月底把过河附加费从 100 美元 / TEU 提到了 250 美元 / TEU;油价反复;中国新能源车、机电产品大量出货,整车柜子把普通干货舱位挤得厉害。
赫伯罗特也跟了,马士基和 MSC 还在观望
达飞不是一个人在涨。赫伯罗特 10 月 15 日同步上调,远东到南美东岸、南美西岸、墨西哥西岸、中美洲、加勒比(含巴拿马),每箱 1000 美元,20 尺 40 尺干货、40 尺 NOR 冷藏箱都在列,去加勒比的 NOR 除外。
两家同一天、同幅度,这轮涨价落地的概率大了不少。
马士基、MSC 还没动静。按以往的经验,这种 GRI 船公司之间会互相参考,接下来两周的公告值得盯。多家跟上的话,四季度拉美的物流预算都得往上抬。
15 号之前,先把这几件事办了
节点很明确:按装船日算,15 日及以后装船的走新价,之前装船的不受影响。看准了,是装船日,不是订舱日,也不是截关日。
有货在排的,实际能做的不多,但几件事值得现在动手:
把出货排期拉出来,能赶在 15 号前装船的优先安排。别卡点,码头拥堵、拖车排队的变数谁都说不准,耽误一天就是 1000 美元。
跟海外买家同步成本变化,谈价格调整。这钱是实打实花出去的,报价里不体现,利润就没了。
核对合约。走长协锁价的,确认 GRI 是不是自动适用、有没有豁免条款;走即期的,重新报一遍价再出货。
多问几家货代。达飞涨不代表所有船司都涨,比一比不同船司、不同航线的报价,找找替代舱位。
定价别卡太死。万一马士基、MSC 跟进,或者年底再来一轮,留点余量。
几个被问烂了的问题
订舱在 15 号前、装船在 15 号后,按哪个价? 按装船日。装船在 15 日及以后的,执行新价,订舱早没用。
长协锁价能躲过这 1000 美元吗? 看条款。GRI 一般自动适用,除非合约里有明确的价格保护。这事别想当然,跟货代或船司确认清楚。
这轮涨多久? 公告没写截止日期。会不会撤、会不会再加,得看舱位利用率、货量和同行跟进,没人能打包票。
对做南美市场的人来说,涨价这事谈不上新鲜,但每次都得重新算账。先把 15 号之前的窗口用上,剩下的,等船司下一张公告再说。