9 月东南亚六国 TikTok Shop 访问量 4.62 亿,追至 Shopee 的 97.5%,四大站点流量反超
东南亚电商的流量格局,正在发生肉眼可见的转变。第三方监测机构放出 9 月东南亚六国电商平台访问数据,这份数据一出,直接在东南亚跨境卖家圈子里引发热烈讨论。TikTok Shop 在印尼、越南、马来西亚、菲律宾、泰国、新加坡这六个核心国家合计访问量达到 4.62 亿次,和 Shopee 之间的流量差距被压缩到极小。很多跨境从业者看完数据都感慨,内容电商对于传统货架电商的流量抢夺,已经从传闻变成实实在在的市场现状。
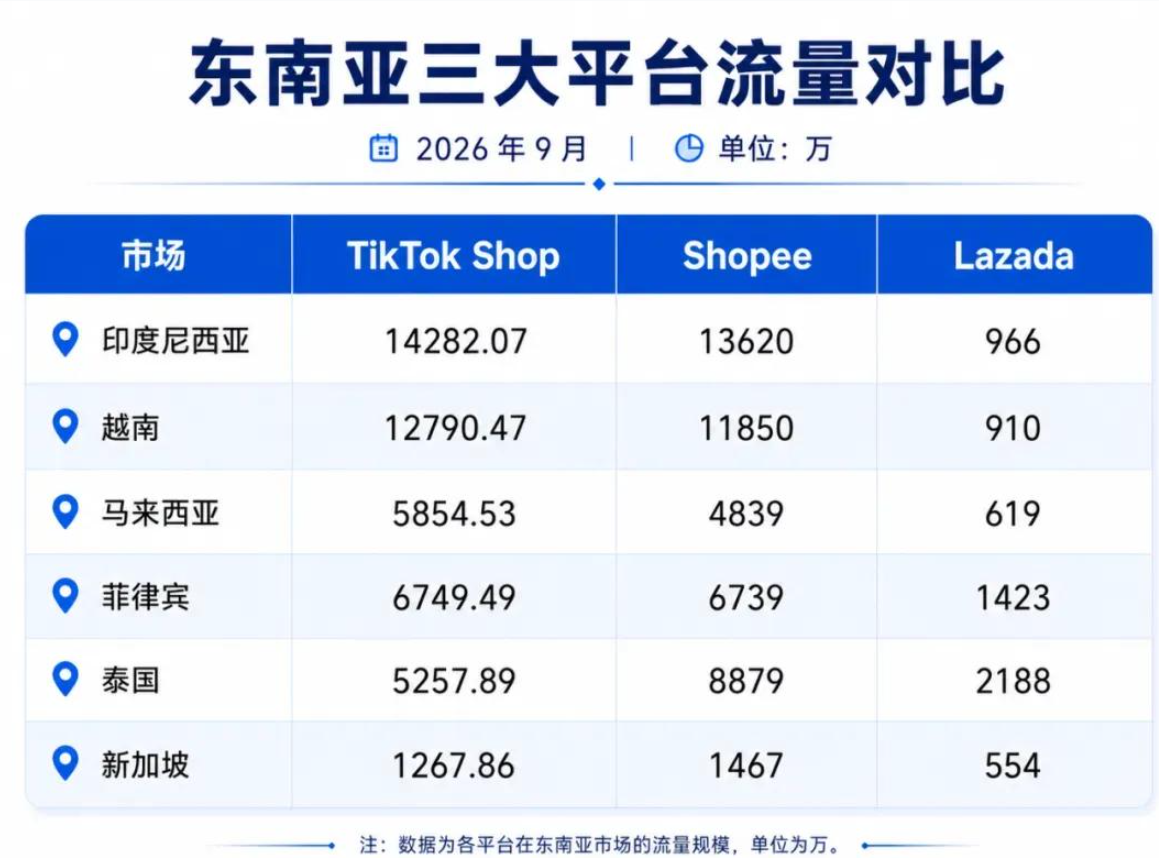
第三方监测数据显示,9 月东南亚六国 TikTok Shop 总访问量 4.62 亿次,同期 Shopee 六国访问量约 4.74 亿次,TikTok Shop 整体访问量已经追至 Shopee 的 97.5%。 相比之下,Lazada 访问量仅 0.67 亿次,和前两大平台之间的体量差距十分明显,已经很难参与头部流量竞争。
如果只看六国整体数据,TikTok Shop 距离 Shopee 还差一点点,但是拆分到各个国家单独观察,市场格局已经出现明显反转。TikTok Shop 已经在印尼、越南、马来西亚、菲律宾四大核心市场,实现平台访问量对 Shopee 的反超。 印尼市场,TikTok Shop 访问量 1.4282 亿次,Shopee 为 1.3620 亿次;越南市场 TikTok Shop 1.2790 亿次,Shopee 1.1850 亿次;马来西亚 TikTok Shop 5854.53 万次,Shopee 4839 万次;菲律宾 TikTok Shop 6749.49 万次,Shopee 6739 万次。Shopee 目前仅在泰国、新加坡两个站点,依旧维持访问量上的领先优势。
还有一组容易被忽略的关键数据,Shopee 在 9 月六国站点访问量全部环比下滑。 越南环比下降 9.7%,泰国下滑 10.8%,新加坡下降 7.4%,印尼下降 5.5%,菲律宾下降 5.2%,马来西亚下降 4.2%。一边是 TikTok Shop 流量持续冲高,另一边 Shopee 全站点访问数据回落,一增一减的走势,让东南亚电商的流量天平快速倾斜。
回顾短短两个月的增长曲线,7 月 TikTok Shop 的整体访问量还只达到 Shopee 的 87%,到 9 月直接冲到 97.5%,追赶速度超出不少行业老卖家的预判。放在几年之前,Shopee 长期坐稳东南亚货架电商龙头位置,用户使用习惯、多站点覆盖、本土仓储运营体系都积累深厚,也是国内跨境卖家进入东南亚市场的首选平台。而 TikTok Shop 属于内容电商赛道,依靠短视频、直播种草带动商品成交,在起步阶段大多只是卖家的补充流量渠道,很少有人会想到它能直接冲击 Shopee 的基本盘。
现在市场局势已经完全改变。内容电商不再只是增量渠道,而是开始直接抢夺传统货架电商的存量用户。东南亚当地用户刷短视频的过程里,看到感兴趣的商品可以直接下单,不需要再单独打开购物 APP 搜索对比。这种边刷边买的消费习惯,正在慢慢重塑当地消费者的购物路径。不少原本习惯在 Shopee 采购的用户,大量碎片时间被短视频平台占据,货架平台的访问频次自然被分流。
各个国家市场的用户属性差异,也造成两个平台强弱分化。印尼、越南、马来西亚、菲律宾的年轻人口基数庞大,短视频渗透率高,直播带货的接受程度很强,这几个市场刚好就是 TikTok Shop 完成访问量反超的区域。泰国、新加坡消费者的购物习惯相对成熟,很多人依旧偏爱传统货架搜索式购物,Shopee 在这里用户粘性更强,暂时守住了自己的阵地。
流量数据亮眼,但卖家不能仅凭访问量直接预判店铺收益。 访问量不等于订单,更不等于 GMV。TikTok Shop 的流量大多来自短视频和直播间,流量波动幅度大,冲动下单占比偏高,退货率对比 Shopee 这类货架平台会更高。Shopee 的访客大多带着明确的采购目的进入店铺,搜索流量的转化更加稳定,复购逻辑也更加成熟。很多实操卖家都遇到过直播间流量暴涨,但最终有效成交、回款订单达不到预期的情况。
对于布局东南亚的中国跨境商家来说,这组流量数据释放出很明确的运营信号。如果只死守单一平台,经营风险会持续放大。不少深耕东南亚多年的老卖家,已经主动调整运营思路,采用双平台甚至多平台布局。在 TikTok Shop 做短视频素材、直播内容种草,抓取内容流量,同时在 Shopee 上架同款商品承接搜索流量,两个渠道互相配合,覆盖不同消费行为的买家。
TikTok Shop 的入局门槛同样不能轻视。东南亚各个国家的合规政策各不相同,印尼对本土资质的要求十分严格,越南、菲律宾针对产品标签、直播广告话术的管控力度持续收紧。直播带货模式对团队能力要求更高,需要持续产出短视频素材、安排主播轮播,人力投入远高于货架平台简单铺货的模式。单纯上架商品等待自然出单,很难在 TikTok Shop 拿到稳定流量。
Shopee 这边虽然整体访问量出现下滑,但平台也在不断调整策略应对竞争。一方面持续优化搜索算法、升级广告投放工具,稳住货架老用户;另一方面平台也在加码短视频和直播板块,学习内容电商玩法,试图留住年轻消费群体。两大平台激烈竞争的阶段,商家会是直接受益方,平台会持续放出招商扶持、流量补贴、广告优惠政策争夺优质卖家资源。
行业内很多从业者都在讨论,TikTok Shop 会不会很快在六国整体访问量上全面超越 Shopee。从当前的数据走势来看,这个可能性并不低。不过流量只是电商竞争当中的一环,物流履约、售后体系、本土支付、平台监管规则,都会最终影响市场份额走向。Shopee 深耕东南亚市场多年,本土仓储、退换货、本地化客服体系,依旧是它很难被快速撼动的护城河。
打算入局东南亚的跨境卖家,一定要理性看待流量红利,不要盲目 all in 单一平台。 可以优先在 TikTok Shop 流量已经实现反超的印尼、越南、马来西亚、菲律宾这几个市场做小批量测试,优先选择适合短视频直观展示的品类,家居用品、美妆、日用小百货、时尚配饰这类可视化强的商品,更容易拿到内容流量。同时提前核算物流、退货、广告投放成本,避免流量做起来之后,利润被退货和广告消耗殆尽。
东南亚电商市场还处在高速变动周期,两大平台之间的流量博弈还会持续进行。后续每个月的访问数据,都值得跨境从业者持续跟踪。平台格局变化,会带来全新的流量机会,同时也伴随着规则迭代带来的各类运营风险。紧跟平台数据变化,灵活调整店铺运营策略,才能在东南亚市场的激烈竞争中站稳脚跟。