TikTok Shop美区美妆月售15亿,内容电商进入存量精耕时代

一、TikTok Shop美区美妆月售15亿
如果要找一个最能反映TikTok Shop美国站变化的品类,美妆或许是最合适的样本。
作为TikTok Shop美国市场规模最大、发展相对成熟的品类,美妆市场的变化通常会比其他类目更早出现。消费者偏好、爆品周期以及品牌竞争格局发生变化,往往都会率先在这个市场体现出来。
最近公布的一组数据显示,8月TikTok Shop美国站美容品类销售额约为2.28亿美元,换算下来约合人民币15.3亿元。
不过,从环比数据来看,市场已经不像此前那样高速增长。8月销售额相比7月仅增加约100万美元,基本处于横盘状态。此前较为常见的两位数月度增长,已经明显放缓。
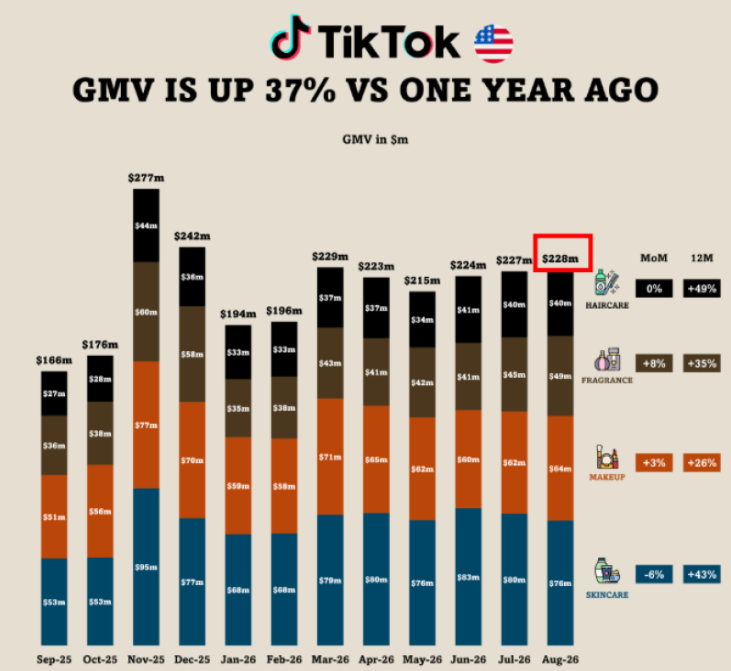
TikTok Shop美妆销售数据 图源:Playbook of Beauty
如果按照TikTok官方统计口径,将直播、商品卡以及个护等渠道和相关品类纳入计算,8月美妆个护销售额约为2.62亿美元,环比仍增长11.6%。
也就是说,内容端的增速开始趋于平稳,但从更大的成交范围来看,整个美妆个护市场仍保持扩张。
这两个数据放在一起看,其实释放了一个比较明显的信号:TikTok Shop美妆正在经历一次增长模式的调整。
最先发生变化的,是过去推动市场增长的主力品类。
过去一年,护发和护肤一直是美区TikTok Shop美妆市场的重要增长来源,销售额分别增长49%和43%,成为推动大盘扩张的两大核心品类。
但到了8月,增长重心开始发生转移。
香水以8%的环比增幅暂时跑在前面,彩妆则增长3%。与此同时,MAC的表现尤其突出,单月增长达到143%,并进一步成为TikTok Shop美国站第二大彩妆品牌。
另一边,曾经表现强势的护肤出现6%的环比下降。其中,前期热度很高的Medicube,单月销售额下降约20%。护发市场同样没有延续此前的增长速度,Colorwow销售额大幅下跌46%,拖累整个品类表现。
从这个变化可以看到,过去依靠面膜、护发产品等爆品快速拉动增长的模式,正在降温。
香水和彩妆开始成为新的增长承接者。
这种品类之间的轮动,其实也是一个市场逐渐成熟的重要表现。当消费者对某一类商品的新鲜感下降,平台的流量和购买需求就会自然向新的品类迁移。
相比品类变化,更值得卖家关注的,是TikTok Shop美国站美妆市场的参与者正在发生变化。
今年3月,美妆连锁巨头Ulta正式进入TikTok Shop。到了9月,另一家美国大型美妆零售商Sephora也上线平台。与此同时,以MAC为代表的传统美妆品牌正在加快在TikTok Shop上的经营和增长。
这意味着,TikTok Shop过去那个主要由新兴品牌、中小卖家以及白牌玩家竞争的美妆市场,正在迎来更多传统品牌和大型零售商。
这些成熟品牌拥有更强的品牌认知度、供应链能力和营销预算。一旦它们持续加码TikTok Shop,平台上的内容营销成本和达人合作门槛也会随之提高。
过去,一个品牌可能靠一条爆款视频迅速获得大量订单,再借助流量红利维持数月增长。
但这种机会正在越来越少。
对于卖家而言,TikTok Shop美妆市场的竞争方式正在发生变化。单纯争夺流量已经不够,品牌影响力、用户复购以及短视频、直播、货架等多渠道协同,正在变得更加重要。
简单来说,TikTok Shop美妆正在从“谁能抢到流量”,逐渐走向“谁能把用户留下来”。
二、内容电商进入存量精耕时代
TikTok Shop美妆市场正在发生的变化,并不只是一个单独品类的问题。
从更大的范围来看,美妆市场的“换挡”,很可能也是整个内容电商行业进入成熟阶段的一个缩影。
之所以美妆最先出现这种变化,很大程度上与它在TikTok Shop中的地位有关。
它不仅是平台最大的品类之一,同时也是内容化程度最高、竞争最充分的市场之一。因此,平台流量变化、消费者兴趣转移以及品牌竞争升级,往往都会在美妆市场提前发生。
一个品类从兴起到成熟,通常都会经历类似的过程。
市场早期,信息差和平台流量红利带来大量机会,卖家可以依靠快速上新、低成本获客实现增长。
到了中期,爆款商品和达人营销成为主要增长方式,谁能够抓住热点、制造爆品,谁就能快速放大销售规模。
但随着越来越多商家进入,商品供给不断增加,头部品牌开始布局,消费者也逐渐对相似内容产生审美疲劳,行业的自然增速就会慢下来。
到了这个阶段,竞争重点便会从“有没有流量”变成“能不能提高经营效率”。
现在的美妆市场,正在接近这一阶段。
而今天发生在美妆领域的变化,也可能在未来陆续出现在服饰、家居、3C、保健等其他品类中。区别只在于,各个类目的发展速度不同,进入成熟阶段的时间也不同。
如果把观察范围继续扩大,会发现这种变化其实已经不局限于TikTok Shop。
中国品牌出海以及海外内容电商,整体都正在从早期的快速扩张阶段,逐步进入更加注重效率和长期经营的阶段。
Momentum Works数据显示,TikTok Shop美国站店铺数量已经从2025年的约80.35万家,增加到2026年上半年的约135万家。
店铺数量持续增加,意味着卖家之间的竞争会更加直接。
同一个细分市场里,商品越来越多,但消费者的时间和购买预算并没有无限增长。对于缺乏差异化的卖家来说,如果仍然主要依靠跟卖、铺货和低价竞争,利润空间自然更容易被压缩。
与此同时,TikTok Shop本身也在不断扩展自己的交易场景。
平台正在从过去相对依赖短视频和直播的内容流量模式,进一步向商城货架、直播以及本地履约等方向延伸。
这意味着,成交已经不再只发生在短视频内容里。
对于卖家来说,仅仅掌握一种流量获取方式,已经很难覆盖消费者完整的购买路径。
这种变化也出现在跨境电商物流端。
例如,SHEIN已经在波兰布局物流中心;Temu则通过本地商家计划以及与荷兰邮政的合作,为欧洲本地商家提供销售和配送支持。
两者采取的路径并不完全相同,但方向比较明确:海外市场竞争已经不只是把中国商品卖出去,还需要进一步解决本地仓储、配送和履约的问题。
因此,对于正在做海外市场的卖家而言,真正值得关注的并不是某一个爆款还能不能复制,而是自己是否已经具备适应存量竞争的能力。
首先是选品。
当一个成熟类目已经聚集大量卖家之后,与其继续扎堆竞争,不如寻找仍处于成长阶段、竞争程度相对有限的细分市场。
其次是渠道。
过去依靠一条爆款视频或者一次直播活动,就能够快速获得订单。但随着平台流量结构越来越复杂,卖家需要逐渐建立短视频、直播、商城货架乃至独立站之间的协同关系,避免销售过度依赖某一个渠道。
再往后,则是品牌和供应链能力。
流量可以带来第一笔订单,但能否形成持续复购,很大程度上取决于产品本身、品牌认知以及售后和本地化服务。
供应链同样如此。
当市场从增量竞争进入存量竞争,谁能更快响应消费者需求、稳定产品品质、降低履约成本,谁就更容易建立长期优势。
所以,TikTok Shop美妆市场的降速,并不意味着机会消失。
恰恰相反,它更像是在提醒卖家:平台的竞争规则已经发生变化。
早期市场的机会,更多属于敢于快速试错、敢于抢流量的人;而当行业进入成熟阶段之后,真正重要的能力会逐渐转向产品、品牌、效率、复购和供应链。
从抢流量到做经营,从追爆款到做品牌,这或许才是TikTok Shop进入下一阶段之后,卖家真正需要适应的变化。