SHEIN 上市首份半年报:营收 201 亿美元仅增 1%!订单上涨为何营收陷入停滞?
9 月 28 日晚间,登陆港交所不久的希音 SHEIN 对外交出了上市之后的第一份未经审计半年财报。作为曾经常年保持高速扩张的跨境快时尚巨头,这份财报一出来就在整个跨境圈子掀起不小的讨论声浪。
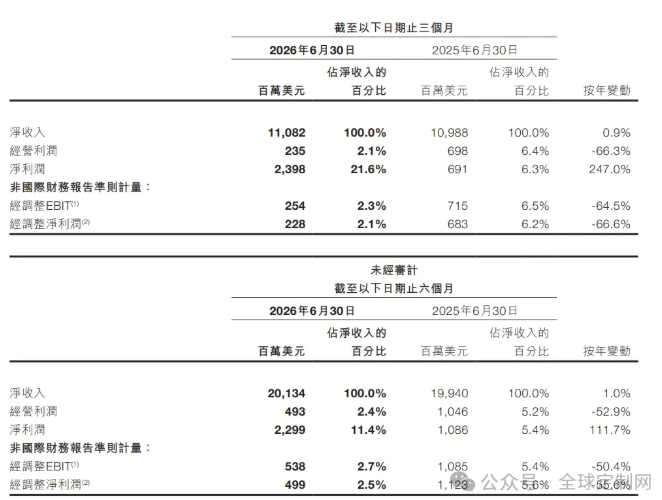
从核心的数据来看,2026 年上半年希音净收入达到 201 亿美元,同比仅仅上涨 1%;同期总订单 5.49 亿单,同比依旧维持 6.4% 的增长幅度。一边订单还在往上走,另一边营收几乎原地踏步,这样一组反差数据,也成为市场争议最大的地方。除此之外盈利端的下滑更加刺眼,上半年经调整净利润 4.99 亿美元,同比直接下滑 55.6%;拆分二季度的数据,压力还在进一步放大,二季度经调整净利润 2.28 亿美元,同比下滑幅度扩大至 66.6%,净利率回落至 2.1% 的水平。
财报消息公布之后,资本市场的反馈来得很快。9 月 29 日也就是财报披露之后的首个交易日,希音盘中一度下跌接近 14%,股价刷新上市以来的新低,收盘跌幅收至 10.7%。对比 48.56 港元的 IPO 发行价,挂牌还不到一个月,股价累计跌幅已经超过三成,不少打新入场的投资者已经出现明显浮亏。部分海外投行也迅速调整态度,下调评级与目标价格,机构开始重新评估这家跨境巨头后续的成长空间。
很多人第一眼看到这份财报,最先冒出的疑问就是:订单明明还在增加,为什么营收增速直接掉到了 1%?
这里首先要理清一个很关键的业务结构变化,也就是希音正在大力推进的第三方商城 Marketplace 业务带来的会计口径差异。
传统自营模式之下,希音自己向国内供应商采购货品,再卖给海外消费者,商品全部销售金额都会计入营收当中。但是商城第三方商家入驻之后,希音不再经手采购和库存,平台只收取交易佣金,财报当中只确认这一部分佣金作为服务收入,不再统计商品全部交易额。
财报拆分的数据能够直观体现这一转变。二季度自营对应的产品收入 96.76 亿美元,同比下滑 3.4%;服务收入 14.06 亿美元,同比大涨 44.2%,服务收入占整体净收入比重已经抬升到 12.7%。
简单来说,平台业务占比持续走高,每一笔订单计入财报的营收金额就会被拉低。同样完成一笔消费者下单,自营可以确认全额货值,商城模式只确认佣金。订单总量还在上涨,但是整体账面营收的增速自然就被稀释下来。当然希音管理层也在财报当中做出说明,自营依旧会是集团长期的业务核心,第三方商城更多是作为生态补充,用来进一步丰富平台上面的商品品类,同时降低自身的库存风险压力。
不过也不能把营收停滞全部归结于财报口径变化。拆开不同区域的经营表现之后,可以看到海外核心市场的现实压力同样不容忽视,欧美大本营的收入已经出现实实在在的回落。
二季度美国市场净收入同比下滑 6%,欧洲市场下滑幅度达到 13.9%;只有拉美、东南亚等新兴市场交出 21.6% 的亮眼增长,试图对冲欧美市场的缺口。新兴市场的增量虽然不错,但现阶段体量还不足以完全抵消欧美区域的下滑,再叠加中东地缘局势带来的市场扰动,整体收入很难重新回到从前的高增长轨道。
欧洲市场的下滑背后,绕不开欧盟即将落地的关税新规。7 月 1 日之后欧盟正式取消 150 欧元以下低值包裹的关税豁免,过去希音赖以发展的直邮小包免税红利就此消失。面对政策变化,希音提前做出应对,一边对欧洲市场的产品进行调价,另一边主动缩减当地线上广告投放,以此控制未来的关税风险。这一套防御动作做下来,直接造成欧洲区域流量转化下滑,二季度业务率先受到冲击,属于政策落地之前就提前迎来阵痛期。
利润大幅缩水又是另外一重难题。不少行业从业者会好奇,明明供应链基础还在,为什么盈利水平直接腰斩?
财报给出的解释当中,地缘冲突推高国际油价,海运、空运整体履约物流成本持续走高是很重要的外部因素。面对上涨的运费,希音选择自行吸收掉大部分增加的成本,没有直接把涨价压力全部转移给到海外消费者,以此稳住终端售价,维护用户订单规模。这样的取舍带来的结果就是订单保住了,但是企业自身的利润空间被直接挤压。
当然成本压力只是一部分,过去几年希音的获客营销投入一直居高不下,海外各个平台投放广告持续烧钱,海外流量成本逐年走高,同样持续侵蚀整体的利润水平。哪怕活跃用户依旧在缓慢上涨,截至 6 月底过去十二个月活跃客户 2.91 亿,对比去年同期 2.54 亿实现增长,新增用户的获取成本已经明显比前几年高出一大截,用户规模扩张的边际效益正在降低。
过去几年行业里面大家印象当中的 SHEIN,一直是高速增长的代名词。回顾早些年,营收动辄百分之几十甚至翻倍上涨,如今增速骤然回落,市场自然而然开始讨论,属于跨境快时尚的野蛮增长时代是不是已经走到终点。
针对当下的经营局面,创始人许仰天也借着这份半年报对外释放了接下来 1‑2 年的发展思路。接下来的重心主要落在三件事情上:拓宽产品价格带向上突围、持续加码品质与合规建设、加强面向海外消费者的沟通运营。
价格带的调整也是行业讨论最多的方向。一直以来高性价比低价是希音最鲜明的标签,现在管理层希望往更高客单价的方向进行延伸,引入更多中高价位的产品与合作品牌,靠拉高整体客单价来修复净利率。同时官方也做出表态,并不会放弃原有的低价产品线,高性价比基础供给依旧会保留,不会彻底丢掉原来的基本盘。除此之外还会继续推进自有品牌以及外部设计师品牌合作,借助 LATR 供应链系统,缩短合作品牌从设计到上架的生产周期,希望靠品牌生态建设打开新的盈利路径。
对于下半年的业绩前景,管理层给出的判断属于谨慎乐观。下半年海外集中的大促季接踵而至,黑五、圣诞购物季是全年最重要的销售窗口,公司寄希望于四季度大促拉动订单回暖,同时持续推进内部的成本优化工作。但同时也坦诚,外部环境的不确定性还会持续存在,关税风险、国际物流的波动依旧会是悬在业务上方的变量,很难短时间全部消除。
站在行业的视角来看,这份半年报更像是一个标志性的信号。不仅仅只是希音一家企业的增速换挡,也折射出整个中国出海跨境电商正在告别过去的流量红利阶段。早年依靠小包免税红利、海外线上流量蓝海就可以轻松实现爆发式增长的阶段已经过去。
往后的竞争逻辑已经发生改变。企业需要同时兼顾供应链效率、全球各地不同地区的合规政策、用户品质诉求,还要寻找新的盈利增长点。现在摆在希音面前的难题也十分现实:第三方商城模式能不能顺利跑通?向更高价格带升级的策略能不能被原有用户接受?拉美东南亚新兴市场能不能真正扛起未来的增长大旗?
后续四季度的大促成绩单,大概率就会成为观察这家上市跨境巨头转型成效最重要的风向标。