传音控股冲刺港股 H 股:深圳百亿出海大卖开启 A+H 跨境出海新征程
在国内一众跨境硬件出海企业当中,来自深圳的传音控股一直都是相当特殊的存在。靠着深耕非洲、南亚等海外新兴市场,这家本土厂商打下了属于自己的海外基本盘,也被行业很多从业者叫作 “非洲手机之王”。随着近期聆讯后资料集正式对外刊发,传音控股冲刺港股 H 股的进程又往前推进了一大步。这里需要先做出重要提示,传音现阶段只是完成聆讯阶段工作,还没有拿到港交所最终上市批复,H 股挂牌尚未落地,整个上市事项依旧存在不确定性。
很多做跨境出海的从业者,对传音的发展路径多多少少都有所耳闻。总部扎根深圳,2019 年传音控股已经登陆上交所科创板完成 A 股上市。旗下手握 TECNO、Infinix、itel 三大差异化手机品牌,针对不同区域市场的消费习惯做本土化产品打磨。经过多年的市场深耕之后,业务版图已经走出非洲大陆,产品销往全球七十多个国家和地区。
为了适配海外本地化生产的现实需求,传音没有单纯依靠国内工厂出口的模式,陆续在埃塞俄比亚、孟加拉国、印度落地自建制造基地。从产品的前期研发,海外属地生产组装,再到搭建当地线下分销渠道,整套硬件出海的链路已经完整跑通。也正是依托这套本土化打法,传音在非洲智能手机市场长期坐稳头部位置,同时南亚的孟加拉、巴基斯坦市场也拿下不俗的市场份额,成为国内为数不多营收高度依赖海外市场的百亿级消费电子企业。
不过海外手机市场的大环境,最近几年已经悄悄发生改变。曾经非洲市场还处在功能机转向智能机的增量红利阶段,市场空白多,竞争压力相对更小。而到现在,非洲本地手机赛道已经逐步转入存量竞争阶段。小米、荣耀等国内同行持续加大对新兴市场的投入,不断向非洲、南亚市场渗透,价格战的氛围越来越浓厚。
一边是外部对手持续进场挤压原有市场空间;另一边整个行业迎来 AI 手机转型的关键节点。智能手机行业的产品迭代节奏明显加快,如果还固守过去的产品路线,很容易慢慢丧失竞争优势。同时存储芯片上游元器件价格起伏不定,也会直接给企业的成本管控、备货现金流带来不小的考验。就是在这样内外环境叠加的背景之下,传音正式开启了冲击港股 H 股、搭建 A+H 双资本平台的计划。
回看传音这一轮赴港 IPO 的推进过程,其实走得并不算顺利。早在 2025 年 12 月,传音控股就第一次向港交所提交 H 股上市申请。受 IPO 周期影响,第一版招股书递交之后六个月之内没能走完聆讯与挂牌流程,申请材料直接自动失效,第一次赴港冲刺就此搁置。
时间来到 2026 年 6 月 18 日,传音重新整理全套资料二次向港交所递交上市申请,重启 H 股上市工作。同年 8 月份拿到中国证监会的境外发行备案许可,国内层面的审批环节完成,备案文件写明本次计划发行 H 股上限不超过 1.32 亿股。9 月 17 日港交所上市委员会完成聆讯审议,9 月 29 日正式对外刊发聆讯后资料集,项目走到距离挂牌最近的一个阶段,但后续依然要等候港交所的最终审批意见,中间依旧存在补充问询的可能性。
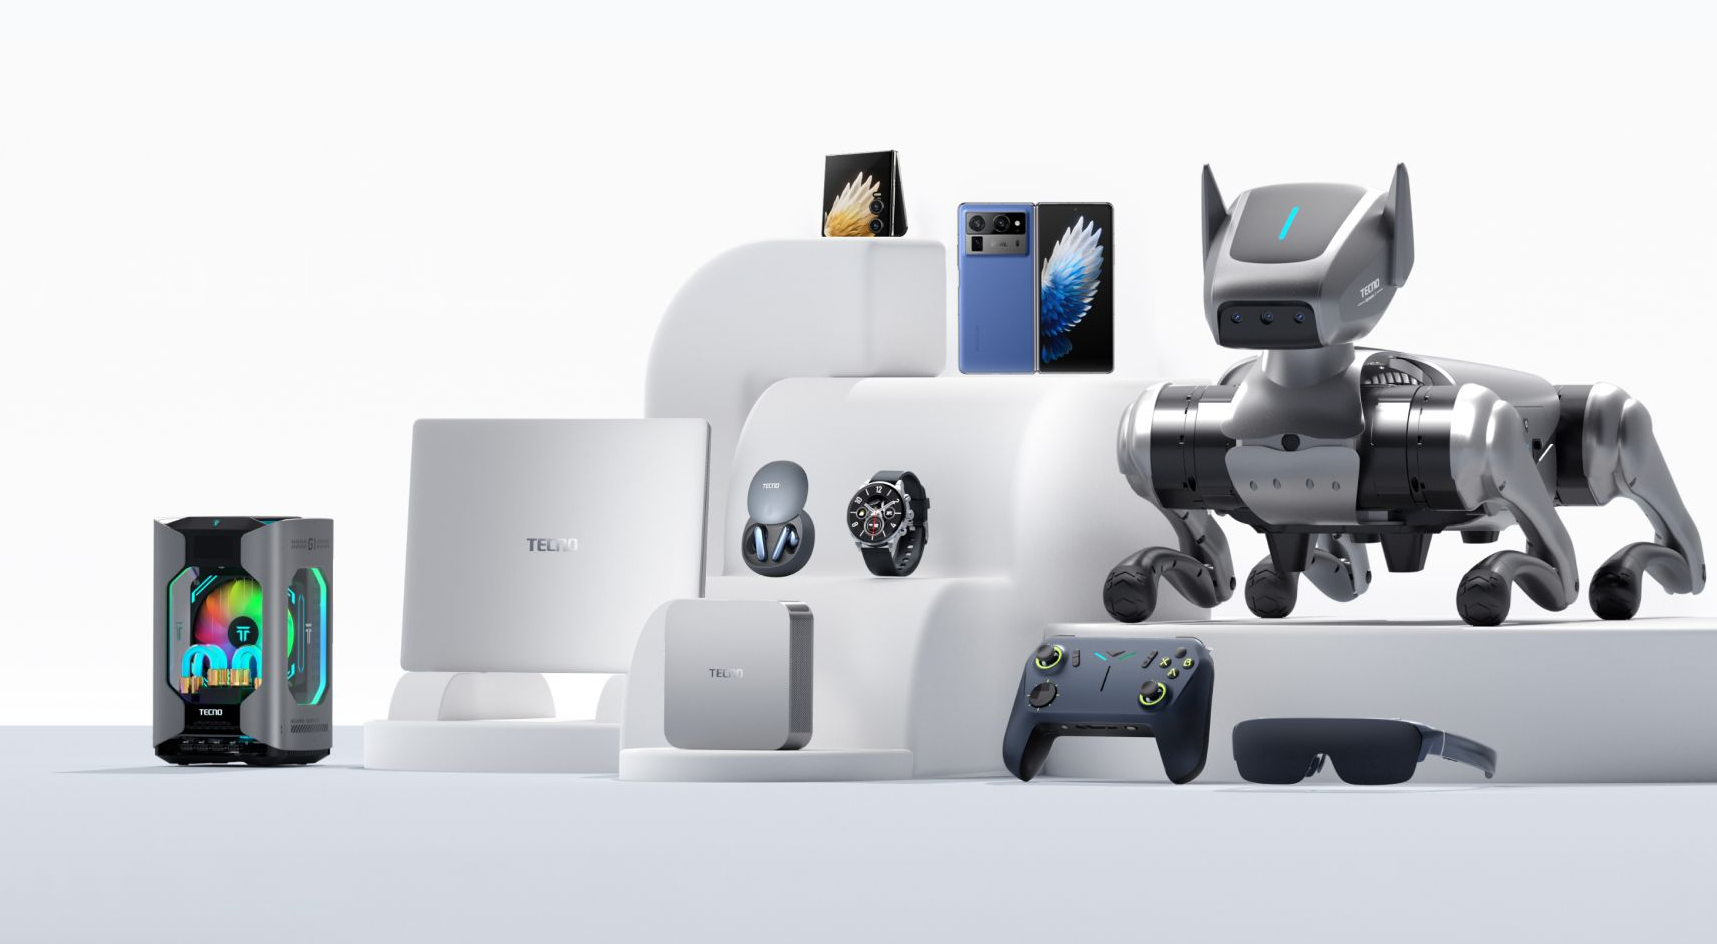
从已经公开的聆讯资料可以清晰看到本次募资的资金投向,几乎全部服务于传音全球化出海的业务布局。募资资金当中首要部分用于 AI 智能终端的研发迭代,加大端侧 AI 相关技术投入,针对新兴市场的多语种、本地化使用场景打磨 AI 手机产品;第二大块资金投向海外新兴市场的品牌营销与本地渠道建设,进一步巩固线下经销商网络;剩下一部分资金分配给到移动互联网、IoT 物联网生态业务,剩余额度补充公司日常营运资金。
不难看出,传音这次冲击港股,并不只是简单完成一轮融资拿钱。更核心的诉求,是借助资本的加持去寻找企业的第二增长曲线。过去很长一段时间,手机硬件始终是传音绝对的收入支柱。但硬件业务本身毛利率有限,很容易受到上游元器件涨价、海外市场价格战的冲击。现在公司已经在智能手表、TWS 耳机、家用小家电这些 IoT 品类上面开始布局,非洲区域 TWS 耳机业务已经取得不错的市场反馈;而依托传音 OS 系统的移动互联网业务,更是拥有很高的毛利率水平,已经积累起接近三亿的月活跃用户群体,这一块也是未来重点培育的盈利方向。
站在跨境出海行业的视角来看,传音选择搭建 A+H 的双资本市场架构,其实也代表了当下一批深圳出海硬科技大厂的共同思路。对于一家绝大部分营收都来自海外市场的企业,A 股资本市场可以很好的支撑国内总部持续开展研发工作;港股作为国际资本枢纽,则可以直接面向全球机构投资者。
完成 A+H 布局之后,企业手里的资本工具会变得更加灵活。后续不管是开展海外产业并购,还是在境外进行再融资,都能够拥有更顺畅的渠道。同时港股挂牌之后,也会进一步提升传音在海外经销商、海外合作厂商面前的品牌公信力,对于后续深耕海外各个新兴市场,间接带来不少助力。还有很现实的一点,港股拿到的外币融资资金,也可以和企业海外业务的外币收入相匹配,一定程度对冲汇率波动带来的经营风险,这也是很多出海企业容易忽略的实际诉求。
当然我们也要理性看待传音当下的经营现状。2026 年上半年财报数据显示,公司业绩实现一定幅度修复,净利润同比有所上涨,但这份业绩修复当中,还包含前期低价库存消耗带来的红利。随着低价库存逐步消化完毕,叠加存储芯片价格持续走高,后续成本端的压力依旧还会存在。新兴市场手机行业的竞争还会持续加剧,想要顺利完成产品向中高端升级,同时把 IoT、移动互联网业务真正做成可靠的第二增长曲线,并不是短时间就可以落地完成的事情。资本可以给到弹药,但业务转型本身依旧要靠产品和渠道慢慢打磨。
放到整个国内跨境出海的大趋势当中,传音冲刺 H 股这件事,也给国内不少规模成长起来的出海企业带来一点启示。当一家出海企业成长到百亿营收体量之后,市场之间的比拼就不再仅仅局限于产品、供应链和销售渠道。资本层面的布局,同样会成为全球化扩张当中不可忽视的一环。
后续跨境行业从业者依旧需要持续跟踪传音 H 股项目的审批进度,观察这套 A+H 双平台布局,究竟能不能帮助这家深耕新兴市场的深圳出海大厂,顺利跑通 AI 硬件与物联网的第二增长曲线,在愈发激烈的全球消费电子赛道当中稳住自身的位置。