法国电子发票改革来了!2026年9月起正式实施
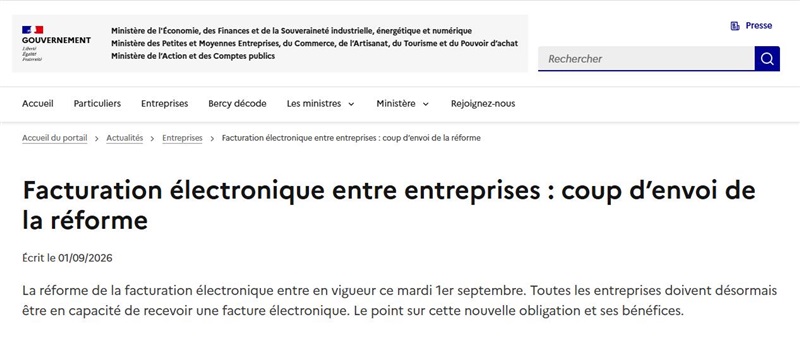
法国电子发票改革正在进入实质落地阶段。按照法国公共财政总局(DGFiP)的改革安排,自2026年9月1日起,法国企业将分阶段进入强制电子发票(e-Invoicing)和电子交易数据申报(e-Reporting)体系。
对于在法国注册公司、拥有法国SIREN/SIRET及VAT税号的中国跨境卖家来说,这并不只是“以后发票换成电子版”这么简单。
未来,企业的发票开具、发票接收、交易数据传输以及部分付款信息申报,都将逐步纳入法国新的电子化税务体系。
尤其是通过法国公司运营Amazon、独立站或欧洲本地业务的卖家,现在已经有必要提前检查自己的财税系统和平台配置。
一、法国电子发票改革,到底发生了什么?
这次改革可以简单理解为两个核心模块:
e-Invoicing(电子发票)+ e-Reporting(电子交易数据申报)。
两者虽然经常被放在一起讨论,但适用的交易场景并不完全相同。
1. e-Invoicing:企业之间的电子发票流转
从2026年9月1日起,法国企业需要具备接收电子发票的能力。
未来符合规定的电子发票,需要通过法国税务体系认可的电子发票平台进行流转。目前企业通常会涉及政府认可的 Plateforme Agréée(PA) 等体系。
因此,传统的纸质发票、普通PDF附件以及通过邮件直接发送发票等方式,将逐渐不能满足新的电子发票体系要求。
换句话说,企业未来不仅要“开一张发票”,还需要确保这张发票能够进入规定的电子发票流转体系,并被对方正常接收、处理。
2. e-Reporting:并非所有交易都走电子发票
另一部分是e-Reporting,也就是企业向法国税务机关传输规定的交易数据。
这部分尤其值得跨境卖家关注,因为并不是所有交易都属于法国境内B2B电子发票场景。
例如:
- 部分跨境B2B交易;
- B2C销售;
- 不属于法国境内强制电子发票范围的其他交易;
- 在规定情形下需要申报的付款相关数据。
因此,对于同时经营法国本土市场和其他欧洲市场的企业来说,未来需要区分不同交易类型,分别判断应该进行e-Invoicing还是e-Reporting。
二、2026年和2027年,企业分别要做什么?
法国此次改革并不是所有企业在同一天承担全部义务,而是根据企业规模分阶段实施。
其中一个重要时间节点就是:
2026年9月1日。
从这一日期开始,法国VAT体系内的企业原则上都需要具备接收电子发票的能力。
但在“开具电子发票”这一义务上,不同规模企业的时间并不一样。
大致可以理解为:
- 大型企业及ETI:从2026年9月1日起进入电子发票开具阶段;
- 中小企业及微型企业:电子发票开具义务进一步延后至2027年9月1日;
- 所有相关企业:2026年9月1日起都需要重点准备电子发票接收能力。
所以,对于很多法国公司而言,真正需要关注的并不是“2027年才开始强制开票”,而是2026年9月1日开始,企业的接收端就已经需要进入准备状态。
这也是为什么法国公司现在就应该检查自己的平台、财务软件以及发票接收流程。
三、为什么中国跨境卖家尤其需要关注?
对于国内企业来说,如果只是向法国消费者销售商品,可能很容易认为这只是法国本地企业的财税改革,与自己关系不大。
但如果你的业务模式是:
中国企业 + 法国公司 + 法国VAT + Amazon/独立站/欧洲本地销售
那么情况就完全不同了。
例如,一家中国卖家通过法国公司开展欧洲业务,公司本身持有法国SIREN/SIRET和VAT税号,同时还存在法国本地B2B客户。
这类企业未来需要考虑的不只是“有没有VAT号”,还包括:
谁负责接收电子发票?
电子发票通过什么平台流转?
财务软件能不能对接?
跨境交易数据如何申报?
B2B、B2C交易如何区分?
企业基础信息是否完全一致?
尤其是B2B业务,过去很多企业习惯于直接生成PDF发票,然后通过邮箱发送给客户。
在新的法国电子发票体系下,这种传统操作模式将逐步发生变化。
因此,跨境卖家真正需要做的,是提前把自己的企业信息、财务系统、开票系统和电子发票平台连接起来。
四、法国发票信息也在发生变化
除了发票传递方式发生变化之外,法国电子发票改革还会进一步提高发票数据的规范化程度。
企业需要特别关注一些新增或强化的强制性信息,例如:
- 客户的SIREN号码;
- 交易性质或交易类别;
- 特定情况下的VAT付款相关信息;
- 当交付地址与账单地址不一致时,需要提供完整的交付地址。
这意味着,未来企业的发票系统不能只满足“能生成PDF”这么简单。
公司名称、SIREN、SIRET、VAT号、客户信息、地址以及交易类型等数据,都需要保持准确且相互匹配。
对于跨境卖家而言,这一点尤其重要。
因为很多企业的公司注册信息、VAT登记信息、Amazon后台信息、ERP系统以及会计系统可能并不是由同一个团队维护。
一旦基础数据存在差异,就可能进一步影响电子发票流转和后续税务数据申报。
五、已经做过法国EPR注册的企业,也建议一起检查
很多跨境电商卖家除了法国VAT之外,还涉及法国EPR,例如包装相关的生产者责任延伸义务。
因此,在检查电子发票体系时,也可以顺便核对EPR登记信息。
重点确认:
法国公司主体信息是否一致?
公司名称是否一致?
注册地址是否一致?
相关注册信息是否已经发生变化?
税务、EPR以及企业平台中的信息是否匹配?
这里需要注意的是,EPR和电子发票属于不同的合规体系,并不是说电子发票改革本身就等于EPR改革。
但对于跨境企业而言,多个合规体系往往最终都会依赖同一套企业基础资料。
所以,与其等到信息出现冲突后再修改,不如借这次电子发票改革的机会,把法国公司的基础资料统一检查一遍。
六、法国公司现在应该做哪些准备?
如果你的企业符合以下其中几种情况:
- 在法国注册了公司;
- 拥有法国SIREN/SIRET;
- 持有法国VAT税号;
- 在法国开展B2B业务;
- 使用法国公司经营Amazon、独立站或其他欧洲业务;
- 已经办理法国EPR注册;
那么现在可以按照下面几个步骤进行自查。
第一步:确认法国VAT状态
先确认法国公司的VAT登记情况。
不要仅仅因为公司拥有VAT号,就认为所有电子发票义务都可以直接套用。
建议让法国会计、税务代理或专业服务机构根据企业实际交易模式确认具体适用范围。
第二步:确认电子发票平台
检查公司目前是否已经确定电子发票平台,并确认未来的电子发票接收路径。
如果企业已经有财务软件或ERP系统,还需要进一步确认:
现有系统能否与相关电子发票平台衔接?
这一步对于交易量较大的跨境卖家尤其重要。
第三步:全面核对企业资料
建议把下面这些信息统一检查一次:
- 公司法定名称;
- SIREN;
- SIRET;
- 法国VAT税号;
- 注册地址;
- 开票信息;
- 发票接收信息;
- 客户基础资料。
如果这些信息在不同平台上存在差异,应尽早进行修正。
第四步:梳理不同类型交易
不要把所有欧洲销售都当成同一种交易。
企业可以根据自己的业务模式,对以下交易分别进行梳理:
法国B2B、法国B2C、法国与其他欧盟国家之间的B2B、其他跨境交易。
然后分别确认哪些属于e-Invoicing,哪些涉及e-Reporting,以及相关数据应该如何传递。
第五步:检查EPR等其他合规信息
如果企业已经办理法国EPR,也可以同步检查注册主体、企业名称及地址等信息。
这样可以避免不同合规体系之间出现基础资料不一致的问题。
七、真正需要重视的,不只是“选一个平台”
不少卖家看到法国电子发票改革后,第一反应可能是:
“找个平台注册一下,不就可以了吗?”
实际上,平台只是其中一环。
企业真正需要解决的是一整套数据流转问题:
业务订单 → 发票生成 → 财务系统 → 电子发票平台 → 客户/税务机关 → 数据留存与申报
如果前端订单系统和后端财务系统的数据本身就不准确,那么单纯接入一个电子发票平台,也无法彻底解决问题。
因此,对于跨境卖家来说,2026年的重点并不是临时“开一个账户”,而是提前把自己的法国公司财税流程梳理清楚。
写在最后
法国电子发票改革已经进入关键时间窗口。
2026年9月1日首先带来的重要变化,是法国相关企业需要具备电子发票接收能力;随后,随着不同规模企业陆续进入电子发票开具阶段,企业的开票和交易数据申报方式也会进一步调整。
对于使用法国公司开展欧洲业务的中国跨境卖家来说,这项改革值得提前关注。
如果你的企业已经拥有法国公司、SIREN/SIRET、法国VAT,并且同时涉及B2B、B2C、跨境销售或法国EPR,那么现在更适合做一次完整的合规排查。
平台有没有确定、接收路径是否清晰、企业信息是否一致、财务系统能否衔接、不同交易类型如何申报——这些问题,最好不要等到强制执行后才开始处理。
越早完成梳理,后续真正进入电子发票体系时,企业需要承担的调整成本通常也会越低。