跨境大卖排队上市,4个月6家敲钟!跨境电商玩法,迎来根本性改变
过去十几年,跨境卖家一直处在一个尴尬处境:生意赚不赚钱自己清楚,但公司到底值多少钱,没有公开标尺。卖家埋头冲销量、卷价格,行业只有利润账本,没有一张公认的价值报价单。
而从今年下半年开始,局面被打破了。
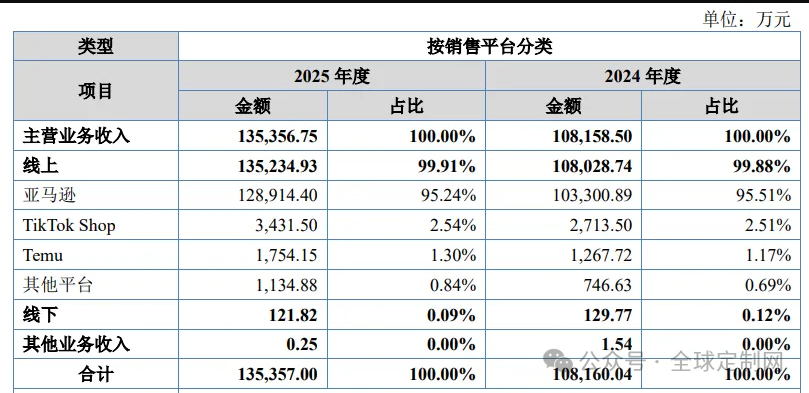
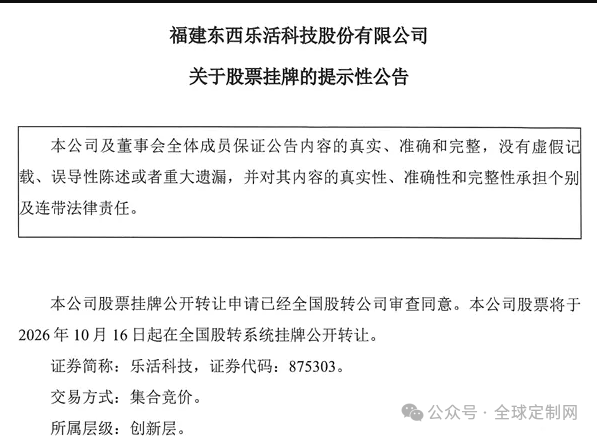
10月6日,福建乐活科技成功挂牌新三板的创新层,成为今年以来新三板又一家挂牌的跨境电商企业。这家以收纳箱为起点的公司,2025年的营业收入达13.54亿元,净利润1.01亿元,旗下的Lifewit、TONOR、WolfWise等多个品牌的矩阵覆盖了家居出海的四个核心场景,手握409项的专利。
这本身是一家公司的里程碑。但把它放进2026年下半年的时间线里,意义就不止于此:7月2日安克创新完成A+H双重上市;7月16日星商科技以12.9亿入主浙江美大;7月29日千岸科技顺利登陆北交所,首日大涨139%;9月1日SHEIN在港交所敲钟,以2050亿的市值为自己打开了良好开局;9月底倍思奇顺利获批挂牌。
四个月,六记钟声。而且,创业板的候车室里还坐着扬腾、智岩、傲雷一整排企业等着上市。
跨境电商发展十余年,行业第一次拥有了公开的估值定价体系。这在中概电商、消费电子、新能源的故事里都已经发生过,但唯独跨境电商,就这么一直等了十几年了。但“第一次有了真正的价格”这件事,改变的不仅仅只是几家公司的账面财富,更深远的是它正在悄悄地将整个行业的竞争规则都改写了。
01 第一重变化:估值成了第二张报表
严格说,跨境电商不是今天才有公开报价。跨境通2011年就借壳上市了,安克2020年上了创业板,泽宝、帕拓逊、通拓2021年前后经由并购进入上市公司体系,赛维、三态2023年之后接连登陆创业板。过去五六年,行业并非没有价格,而是那份价格表有三个致命缺陷,让它在卖家心里形同虚设。
其一,价格主体错位。上一代卖家大多经由并购进入资本市场,泽宝、帕拓逊们的报价反映在收购方的股价里,是“并购方+跨境业务”的混合体。
其二,那张价格表是崩盘写成的。跨境通从215亿巅峰跌掉七成,有棵树、星徽接连暴雷,资本给行业的公开定价长期是风险折价,这份报价单传递给卖家的不是“你值多少钱”,而是“离远点”。
其三,只有孤例,没有价格带。同体量的可比公司太少,一家公司的市盈率推不出第二家的估值,“品类 — 倍数 — 依赖度扣分”这样的梯度,无从建立。
所以2026年这波上市潮,真正立起来的不是“有没有价格”,而是价格的成色:千岸、乐活、倍思奇是主动IPO的干净主体,财务与店铺归属逐项披露;安克A+H和SHEIN补上了塔尖,新三板补上了塔基,从千岸科技10倍出头的北交所发行市盈率,到SHEIN 2050亿港元的平台市值,行业第一次形成了一条完整的价格带,而且是正面的、主动的、可对标的。
过去的十几年里,跨境电商作为一个新兴领域,生意好不好,只有老板自己和税务局才真正清楚;至于这家公司值多少钱,也就只在那些私下并购和融资过程中被偶尔定价。一个年销售额达五亿的卖家,无法回答“我的公司到底值多少钱?”,因为没有标尺去衡量。
现在标尺有了。这张表的最直接影响,就是改变了头部玩家的经营决策逻辑。以往的商家更关心的是自己的利润表,一个个的SKU是否能够赚钱,一条广告的投放是否跑出ROI。现在多了一张表:这个动作让公司值多少钱?
千岸就是第一个把这张表当战略工具用的,2025年的增速放缓,亚马逊的依赖度也还高达85%的短板摆在那,它没有在创业板排队硬耗两三年,反而转道北交所九个月过会,主动把本次发行的市盈率压在了较低的档位上。
首日 139%的涨幅是市场给的面子,但实际的决策却藏在了招股书的“空白”之中:相比于用两年的时间去搏一个不确定的高估值,不如就立刻拿一个相对比较确定的低估值,把募资弹药先拿到手中。这是跨境卖家里第一次有人把估值本身当成进攻工具,而不只是上市的奖杯。
02 第二重变化:上市是发令枪,不是终点线
当估值成为企业经营的重要参考指标,上市这件事本身的意义,也被很多人误读。再看这批公司拿到钱之后准备干什么,你会发现一个被普遍忽略的信号。
市场习惯把上市潮解读为“行业回暖的注脚”,但数字并不支持:倍思奇的35.99亿年营收,所取得的净利率仅仅只有2%,傲雷的16.65亿的营收,光平台的服务费就吃掉了1.34亿,比全年净利润还多。利润并没有回暖,钟声却密集响起,这个背离指向另一种解读:上市不是冲线的庆祝,而是洗牌的发令枪。
不难发现,这几家的募投的方向几乎一样:千岸投向了品牌建设、产品研发、全球供应链;傲雷投向了研发基地、品牌推广、自有产能;乐活的募资指向了品牌矩阵的扩充和渠道多元化。没有一家拿钱去铺更多的链接。
他们是在用公开市场的弹药,去打尚未上市的同行,将品牌的知名度拉开差距,也可将自身的供应链成本、渠道的抗风险能力拉开差距。头部的竞争将愈加激烈,当千岸们手握低成本的公开市场资金时,那些年销几个亿、还在用自有资金滚动的卖家,面对的不是同行,是自带资本杠杆的对手。
伴随钟声的敲响,行业的集中度也从此开始了日益加快的趋势。
接下来两三年,跨境电商的“卷”也将不会趋于平息,反而将更加激烈的以资本为主的“卷”取代以往以价格为主的“卷”。
03 第三重变化:资本的内循环
资本弹药改变行业竞争格局之外,还有一层更深的变化隐匿上市地点的选择中,很少为人所点破。
SHEIN的路径大家都熟悉:纽约、伦敦相继关门,最后折价四分之三落在香港。然而,很少有人会将千岸的选择放在同一个坐标系里去看,作为一家年赚2亿的具有较强的核心竞争力的公司,明明够得上创业板,最终却选择了在北交所的上市。
再加上安克A+H的上市、绿联筹划H股挂牌、一批大卖挂牌新三板,我们不难看出一个清晰的结构浮出水面:就在欧美对中国的跨境资产收紧的同时,这个行业正在完成一次资本地理的迁徙,深圳的供应链、配上香港和境内的交易所,形成了一个不需要纽约和伦敦参与的增长的闭环。
随着形势的发展,这个闭环的纵深还在不断地加大。安克创新是最有意思的样本:它不仅自身A+H上市,又早在2021年就已经投资了倍思奇,如今倍思奇挂牌,这笔投资浮出了水面,头部的大卖正在变成这个行业的“资本节点”,用产业投资的方式复制自己的品牌方法论。
上一代跨境公司靠融资美元基金出海,这一代的资本循环,正在行业内部完成。巨头们或将在市场游戏中更具主导性!
04 价格是面镜子,既照趋势也照风险
当然,对外公开定价也常常具有两面性,价格表奖励品牌、盈利的质量以及规范治理,也同样精准地标出了风险的价码。
最显眼的风险是渠道集中度:目前乐活的收入超过95%都依赖于亚马逊,倍思奇的占比也高达88%,甚至连最懂独立站运营的傲雷,其招股书里的亚马逊的占比也从原来的41.72%升到了54.17%!资本市场对于这样的占比数有着充分的敏感,这是被上一代公司教育出来的——有棵树在封号潮后从50亿的高位跌到谷底,跨境通从215亿的高点缩水七成;而把依赖度压到54%以下、布局了独立的站和线下的傲基都活了下来,还拿到了估值溢价。一二级市场对“亚马逊依赖度”的定价已经精确到百分点,倒逼行业从铺货转向精品。这些数字被写入问询函中,也迟早会写进每一家卖家的战略会。
其次是治理的规范化,早前那些普遍存在的店铺代持、个人卡收付款等历史过往在挂牌时都要在公开转让说明书中逐项的交代了。乐活、倍思奇都在挂牌前完成了清理整改,亚马逊也在今年对店铺的转让规则收紧,使得规范化不再是“要不要做”的选择题,而变成“什么时候做”的时间题了。

05 写在最后:没敲钟的,也在被定价
这波上市潮最深远的影响,其实落在那些没有上市的卖家身上。
在千岸、乐活、倍思奇等一线的估值成为公开信息后,整个行业的隐形的定价就此拉开了序幕:你的品类对标谁,你的品牌占比接近谁,你的渠道结构就和谁相似——哪怕你从不融资,投资机构和收购方也已经开始按这张价码给你心算估值了。跨境电商的行业价值,第一次有了一把每天更新的、公开的尺子。
对卖家来说,这个信号朴素而有力:把品类做深、把品牌做实、把渠道铺开、把账理干净,每一个动作都不只是多赚一点利润,而是在给自己的估值表加分。
钟声属于乐活和千岸们,但那张刚刚挂出来的行业价格表,属于所有人。