全球前 25 大货代大洗牌!2026 行业格局重构,中国货代强势突围
疫情那几年海运运价疯狂冲高的行情,早已经彻底翻篇。做跨境外贸的朋友应该感受很深,曾经一舱难求的时代不复存在,整个国际货代行业实实在在从过去抢增量的阶段,转入存量互相争夺的局面。Ti 机构的调研数据显示,2025 全球货代整体市场规模大约 2400 亿美元,来到 2026,行业整体增速仅仅维持在 2.5% 上下。
市场这块大蛋糕很难继续做大,头部企业想要继续把业务盘子做大,靠自己慢慢开拓客户的速度已经跟不上野心,收购同行整合现有资源,就成了最直接的出路。也正是在这样的大背景下,全球前 25 大货代的名单正在经历一轮前所未有的洗牌。
翻看新旧版本的行业榜单就能发现不少唏嘘的细节。不少十年前还稳稳站在前 25 名单当中的老牌货代,如今已经直接从榜单上消失。品牌没有破产倒闭,大多是被大企业收购,原有业务直接并入收购方体系,独立品牌就此退出头部舞台。大规模并购交易、全球供应链地缘格局改变、下游货主客户需求发生转变,三件事叠加在一起,共同推动了这一轮行业洗牌。
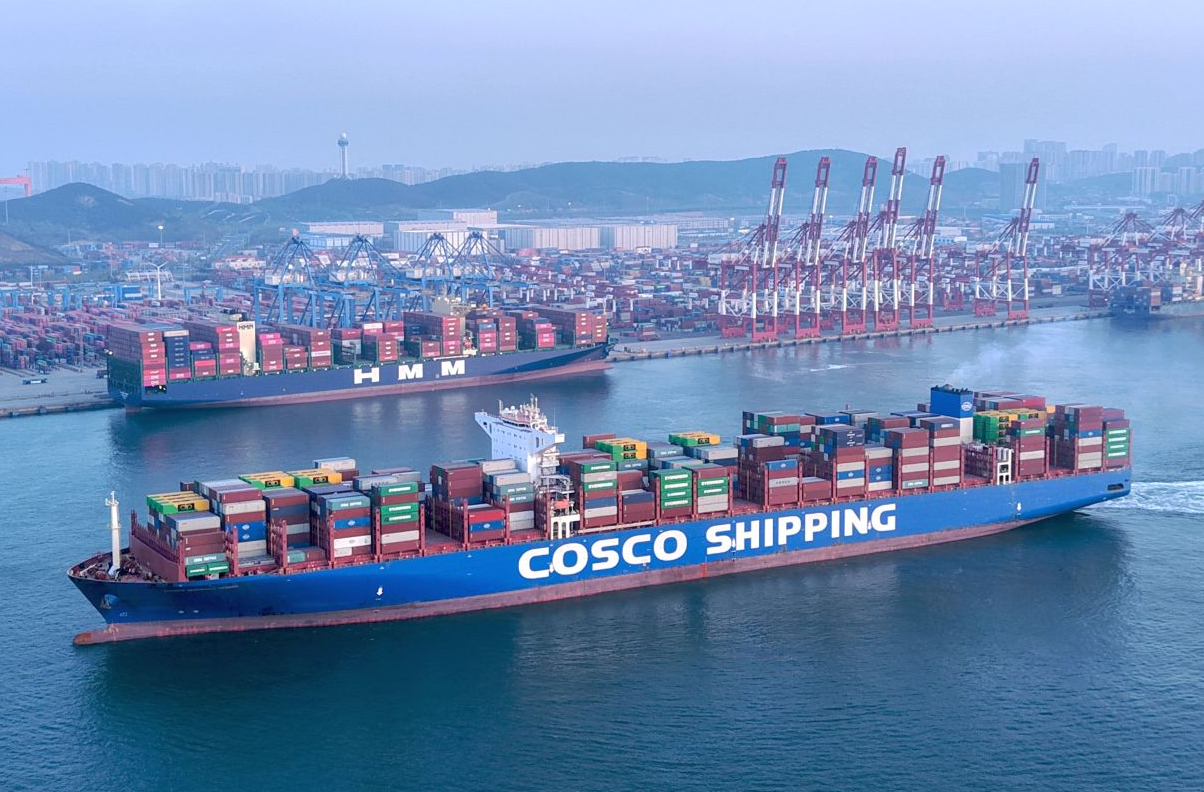
要说本轮并购当中影响力最大的一桩交易,当属 DSV 收购德铁信可 DB Schenker。熟悉物流行业的老从业者应该都清楚 DSV 这家丹麦公司的扩张套路,这家企业本身就非常依赖并购实现规模跳跃。回溯到 2010 年的时候,DSV 当时的行业排名也就第十位。后面陆续拿下 UTi、Panalpina 还有 Agility 的物流板块业务,一步一步往上爬。等到 2025 年完成对德铁信可的整体收购之后,合并营收直接冲到 374 亿美元左右,业务网点铺到九十多个国家,员工总数突破 15 万,直接站到行业第一梯队当中。
不过并购这件事,外界大多只看见营收数字一路走高,实际内部整合的坑其实非常多。收购完成不等于业绩就自动兑现收益。两家公司原本各自有一套独立的 IT 业务系统,各个国家分公司的团队架构不一样,手上正在执行的老客户合约条款也各不相同,全部都要重新梳理打通。DSV 管理层对外表态,希望可以在 2026 年底基本完成德铁信可的业务整合,也是希望尽量缩短磨合周期,尽早释放并购带来的协同效应。一旦人员、系统磨合拖得太久,就很容易出现账面营收很漂亮,但管理成本居高不下,利润反而被稀释的现实问题。
不止 DSV 在四处出手,达飞旗下的 CEVA 同样没有停下扩张脚步,接连收购了 FedEx 的部分供应链业务;DHL 也持续布局南美市场,把过去长期合作的当地代理网点,逐步替换成集团自己直营的分支机构。海外头部巨头的思路已经很明确,与其投入大量时间人力从零搭建海外本地团队,直接收购当地成熟货代,可以快速拿到现成的本地客户资源、清关资质还有属地销售队伍,以此补齐自身全球网络当中的薄弱板块。
很多外贸同行看货代榜单的时候经常会被两套排名搞混淆,不同统计口径出来的结果差异不小,这点也经常被行业文章拿来讨论。A&A 发布的综合营收榜单,统计口径偏向企业全部物流板块营收,德迅 K+N、DSV、DHL 全球货代依旧把持第一梯队位置,三家营收落在 330‑375 亿美元区间,头部三家之间的差距已经收得非常近,彼此之间的竞争已经日趋白热化。
换到 Transport Topics 的海运货量 TEU 榜单,局面就发生明显变化,这也是这一轮行业洗牌当中最值得关注的地方:国内货代势力正在集体往上突围。
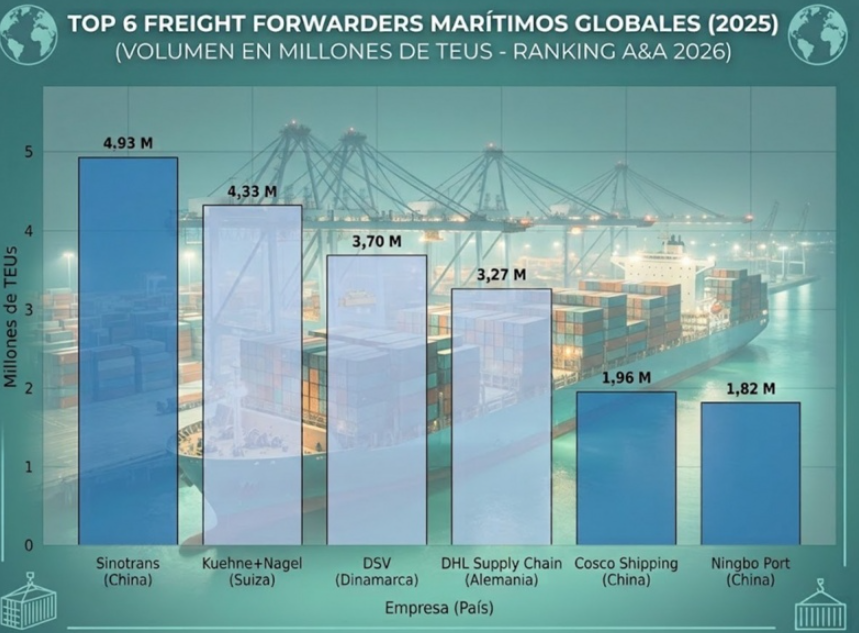
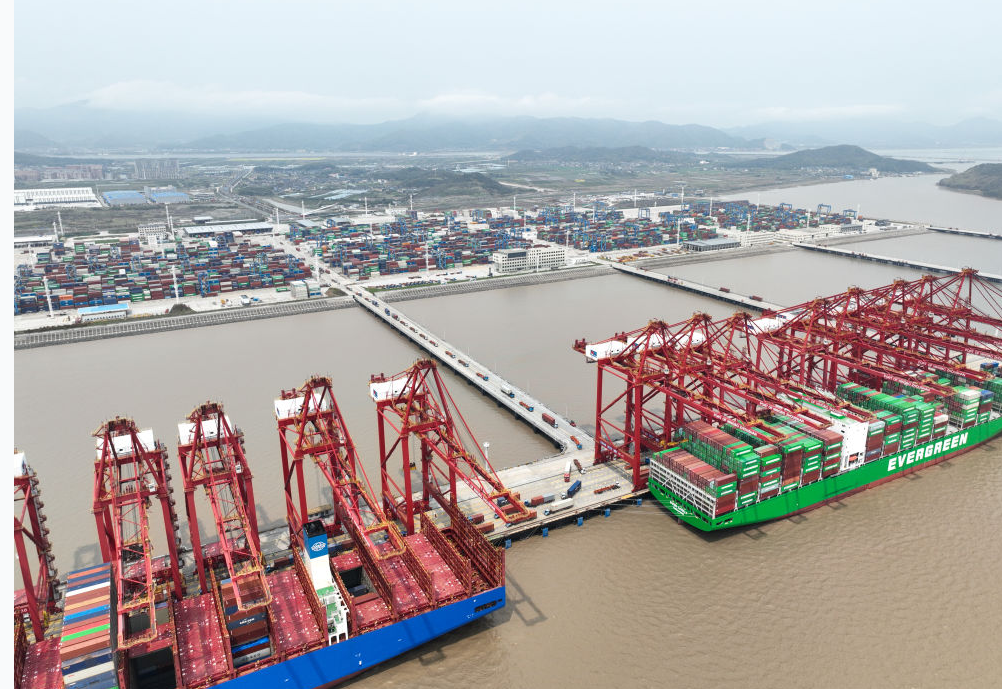
这份海运货量榜单里面,中国外运以 492.5 万 TEU 的年度处理货量,直接登顶全球海运货代第一,海运货量已经超过德迅和 DSV。中远海运物流供应链排到第五,宁波港东南物流位居第六。对照 A&A 的前 25 强名单统计,一共有六家中资货代跻身全球前 25,中国外运、嘉里物流 KLN、中远海运物流冲进前十,华贸物流、欧华国际、中集世联达处在 17‑19 名的位置。
这份成绩单确实值得国内从业者欣慰,依托国内庞大的制造业出口货盘,国内头部货代在海运赛道已经实实在在拿到了全球范围的话语权。但是也不能盲目乐观,短板依旧客观存在。业务优势大多集中在中国口岸向外发出的出口海运订单,欧美地区本土仓配网络、长期绑定的高端空运合约客户、海外属地自营销售团队,依旧还是绝大多数中资货代绕不开的弱项。
早些年国内头部货代的业务思路比较简单,基本就是守好国内口岸,承接国内往外走的出口货。现在各家的策略已经慢慢调整过来,不再单纯盯着出口订单,开始着手布局反向进口物流、海外本地采购供应链,试着把服务触角延伸到海外属地市场,一点点补齐全球网络当中的缺口。
和海运赛道的亮眼表现对比,空运赛道的处境就要严峻不少。全球空运货量大盘基本陷入停滞,普通消费品空运需求持续萎缩;目前只有半导体、AI 算力硬件这类高附加值货品还能带来新增订单。空运业务的头部席位依旧牢牢掌握在 DHL、德迅、DSV 三家欧美巨头手上。大陆本土头部空运货代只能依靠调整业务结构勉强稳住现有排位;反观中国台湾地区部分货代,依托本地芯片产业的稳定货盘,反倒在空运板块走出逆势上涨的行情。
洗牌浪潮冲击之下,处境最为煎熬的,反而是不上不下这一批中型区域性货代。
往上看,跟 DSV、德迅这类体量巨大的巨头相比,中型货代货盘规模有限,没办法拿到同等条件的船司、航司合约舱位价,集采议价能力不在一个层级。往下又要和数量庞大的本地小货代去竞争报价,小货代身段灵活,人情服务跟进到位,报价也可以做得更低。夹在中间之后,中型货代的利润空间正在被两头持续挤压。
摆在中型货代面前的出路其实不算多。一部分企业选择接受头部集团的收购并入大平台,借由大企业的资金与海外网点资源继续运营。更多的从业者慢慢意识到,不要再追求做大而全的综合业务,避开跟行业巨头正面竞争,转向深耕垂直细分赛道。现在已经有不少中型货代扎根新能源设备物流、整车供应链物流,或是跨境电商专项物流赛道,靠垂直行业积累下来的实操经验打造差异化优势,守住属于自己的那块市场。
至于市场上大量小型本土货代,也不会在这一轮洗牌当中直接消失。依托本地老客户的人情维护、灵活的方案调整,小货代依旧保有生存的土壤。只是行业环境已经和几年前不一样,运价越来越透明,各类物流 SaaS 工具普及开来,过去单纯依靠倒卖舱位赚信息差的老路子,生存空间已经越收越窄。如果一直停留在简单订舱中介的业务层面,往后的经营压力只会越来越大。
站在当下往后看两到三年,全球货代行业的市场集中度还会进一步提升。前 25 名的名单当中,并购事件还会接连出现,头部玩家的数量还会持续变少。
两套榜单带来的分化格局短时间之内不会消失。欧美巨头手里握着空运和海外本土合同物流的优势;中资货代牢牢守住海运出口这一块基本盘,各家都在持续补齐短板,朝着空海一体化综合物流服务商的方向转型。
AI 数字化不再只是企业对外宣传的营销话术,已经实实在在变成拉开同行差距的因素。头部货代已经落地 AI 识别单据、舱位行情预判、供应链异常预警,用自动化处理大量重复的录单制单工作,释放人力去跟进客户沟通以及处理突发的物流异常。后续不同企业数字化投入的差距,还会继续拉开头部和二三线货代之间的经营鸿沟。
地缘驱动的供应链转移也会长期左右各家货代的排名变化。近岸外包持续推进,墨西哥、东南亚线路货量稳步上涨,这部分新兴线路已经变成所有头部货代争抢的增量来源。谁可以更快完成新兴市场本地操作网点的搭建,下一次榜单更新的时候,就更有机会拿到更好的排位。
其实对于国内外贸商家、跨境货主来说,看懂这一轮货代行业的洗牌同样具备现实意义。行业整合之后,市场上一边是体量庞大的全球化综合物流集团,另一边是深耕垂直细分赛道的中小服务商。外贸企业挑选物流合作伙伴,也需要跳出一味比价的固有思维,结合自身出货航线、货物品类,在综合大集团和垂直货代之间,找到适配自己业务的合作选择。