HMM Platinum 轮火灾宣布共同海损 未投保货主须缴纳现金保证金
跨境卖家、货代从业者近期持续关注 HMM Platinum 轮的海上事故,这起发生在印度洋海域的集装箱船火情,随着船东正式启动共同海损流程,已经给大量货主带来实实在在的提货门槛。不少没有购买货运保险的发货人,现在面临现金担保的硬性要求,资金压力和货物处置风险同步上升。
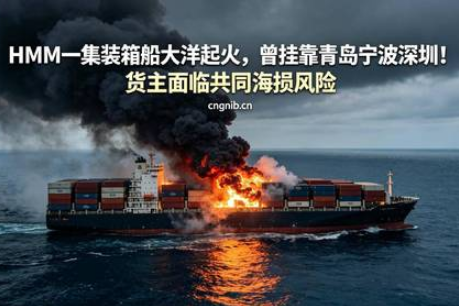
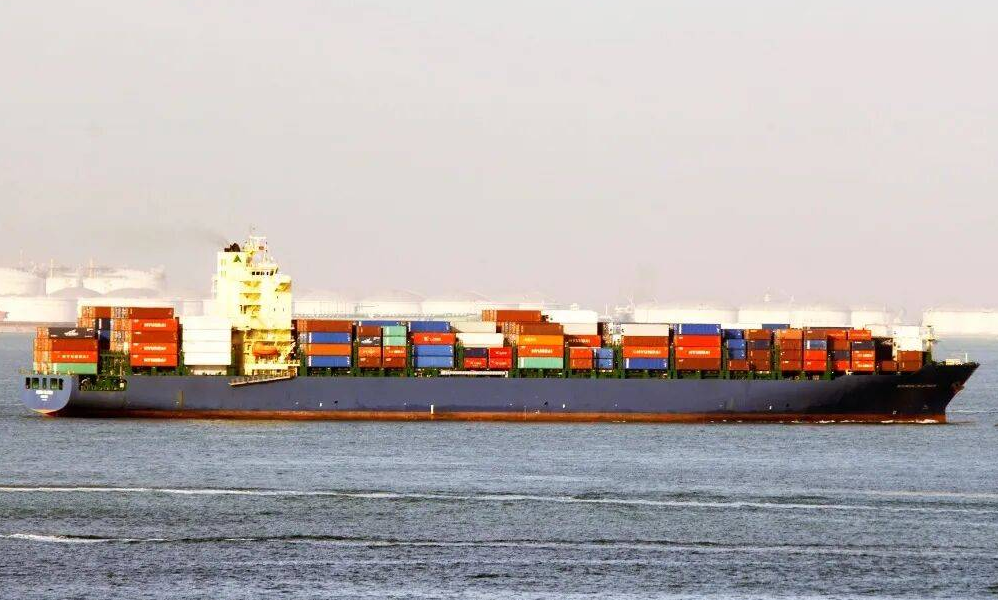
本次涉事船舶为 HMM Platinum,5593TEU,利比里亚籍,事发航次为印度卡图帕利开往巴西桑托斯,船上装载约 2300 个集装箱。 火情最早出现在 10 月 6 日,位置在马达加斯加以南外海。起火之后,船上船员第一时间开展灭火作业,所幸全员安全,没有出现人员伤亡。但集装箱海上火情处置难度高,船舶本身受损,已经无法继续原定航线,只能在海上寻找合适的避难港停靠。
避难港的选择过程一波三折,候选港口多次变更,船舶长时间在德班外锚地等候入港审批。救助方采用 SMIT 团队,按照 LOF 救助合同开展救援工作,漫长的等待周期,也拉长了整批货物的滞留时间,很多货主从一开始只担心货物烧毁,慢慢意识到,更大的麻烦来自共同海损分摊。
HMM 已经正式对外宣布该轮事故启动共同海损,指定 Korhi 联合 Richards Hogg Lindley 作为共同海损理算与担保受理机构。 很多刚接触海运的卖家,对共同海损这个概念并不熟悉。简单来说,船舶在海上遭遇危险,为了保全船、货整体安全,主动采取灭火、弃货、绕航、停靠避难港这类措施,由此产生的救助费、港口费、船损、货损等全部相关开支,最后会由船方和所有货主,按照各自价值比例分摊。 只要船东宣告共同海损,所有在船货主,想要顺利提走自己的货物,都必须先完成担保手续。
担保手续分成两条路径,有货运险和无保险货主,待遇完全不同。 已经投保海运货物保险的货主,流程相对顺畅。保险公司可以直接出具共同海损担保函以及救助担保函,货主不需要提前拿出大额现金,凭保函就能完成担保登记,等待后续理算结果,最终分摊金额由保险对接处理。
没有购买货运保险的货主,是本次事件里风险最高的群体,必须缴纳现金保证金,才能拿到提货资格。 这也是本次事件在货代圈、跨境卖家群疯狂转发的核心原因。很多中小卖家为了压缩物流成本,出货时只安排船公司主单,省略货运险,平时看起来省下一笔保费,遇到这类海上事故,就要一次性拿出大额现金作为担保。目前官方还没有公布每票货物对应的分摊金额,最终金额要等理算机构完成全部核算之后才会落地,这笔保证金后续也会根据理算结果多退少补,但前期资金占用是硬性门槛。
从国内货代反馈的信息来看,这批集装箱当中,包含国内多个主流港口出运的货,青岛、宁波、舟山、盐田、上海等口岸的出货卖家,都有货物在这条船上。不少货代最近都在挨个通知自己的客户,核对提单信息,确认是否投保,提前准备资金或者联系保险公司出保函,避免后续货物到港之后,因为担保材料不齐卡在港口,产生额外的堆存费、滞箱费。
海外航运媒体 The Loadstar 最早跟进报道这起事故,后续国内出海资讯平台、跨境行业媒体陆续转载跟进,信息传播过程里,也有不少容易混淆的误区,在这里提醒各位货主。 第一,宣告共同海损不等于货物已经全损。哪怕你的货没有被火烧到,外观完好,只要在这条船上,就属于共同海损分摊的主体,不能以货物完好为由拒绝提供担保。 第二,现金保证金不等于最终赔款。保证金只是担保性质,理算完成之后,如果核算出来的分摊金额低于保证金,差额部分会原路退回;如果分摊金额高于保证金,货主还需要补齐差额。 第三,不要轻信网上流传的固定分摊报价,所有非理算机构发布的预估数字,都只能作为参考,最终以 Korhi 和 Richards Hogg Lindley 出具的正式理算文件为准。

这起事故也给长期做跨境海运的从业者敲响警钟。很多南美航线的货,运输周期长、跨大洋航行,海上不确定风险本来就偏高。不少卖家习惯于比价,把运费成本放在第一位,忽略货运险的配置。单次保费金额不高,但在船舶起火、搁浅、碰撞这类重大事故当中,保险可以直接承接共同海损担保、救助分摊、货损赔付等一系列风险,避免突发大额现金支出打乱资金周转节奏。
目前船舶依旧在等待避难港的停靠许可,救援、清污、船舶检修工作还在持续推进,共同海损理算周期通常很长,往往耗时数月。 已经确认货物在船上的货主,当下优先做三件事。尽快找出正本提单、舱单信息,联系自己的货代或者船代对接担保窗口;立刻核对保单,确认保险条款是否覆盖共同海损、救助费用;没有保险的货主,提前预留流动资金,持续跟进理算机构的通知,不要等到通知截止日期临近再临时筹备。
后续如果理算机构更新保证金标准、船舶靠港安排、提货时间节点,行业内会第一时间同步消息。所有持有该轮提单的发货方、收货方,务必保持通讯畅通,及时跟进官方通知,减少不必要的滞港附加成本。