警惕美线舱位持续紧张,NRF 报告:9 月美国集装箱进口或将刷新 2026 年纪录
长期跟进美线海运的外贸工厂、亚马逊卖家以及货代同行,这段时间应该都在持续盯紧美国港口的货量变化。不少从业者之前心里已经有了一个大致判断,考虑到市场普遍存在对关税变动的担忧,今年上半年海外零售商集中抢跑备货,大量黑五、圣诞季的库存提前运进北美。按照往年的节奏,过完 8 月劳工节之后,货量就会逐步回落,美线海运的这一轮旺季也就告一段落,舱位紧张的情况随之缓解。但全美零售联合会 NRF 联合 Hackett Associates 更新的这一期《全球港口追踪报告》出来之后,之前市场的这一套预判直接被打破。
根据机构给出的最新测算数据,美国各大主要集装箱港口 9 月进口箱量预计达到 231 万 TEU,同比涨幅 9.6%。回过头看已经完成统计的 7 月实际吞吐量是 230 万 TEU,8 月还没有出具官方最终数据,预估值维持在 229 万 TEU。也就是说 7、8、9 这连续三个月,美线进口货量几乎都卡在 230 万 TEU 上下的高位。9 月预测数值还略高于 7 月,很有可能直接创下 2026 年里面单月港口进口的最高纪录。
其实就在上个月更新上一期报告的时候,NRF 那边还倾向于认为,今年 5 月 224 万 TEU 就是全年货量的峰值。当时行业内的想法也差不多,零售商趁着窗口期提前把四季度节日货品全部发完,后续秋季自然就没有太多新增货量,港口吞吐量一路往下走属于情理之中。可从现在更新后的结果再回头看,上半年那一波集中前置备货并没有把四季度的采购需求全部消耗干净。实际市场订单发生了明显分化,一部分货物早早完成发运入库,还有一大批柜子因为各式各样的供应链干扰不断往后拖,多方因素叠加,直接把传统的海运旺季向后拉长了一大截。
这一次旺季延后并不是某一件事单独造成,属于海运端持续延误叠加美国本土零售消费韧性共同带来的结果。
NRF 负责供应链与海关政策的副总裁 Jonathan Gold 在对外解读的时候也坦言,一开始他们内部同样判断旺季差不多快要结束,市场后续的走势确实超出了团队之前的预估。先说说来自运输层面带来的影响,今年国内东南沿海不少出口港口频繁遭遇台风侵扰,很多已经排好计划的远洋船舶不得不推迟开航。原本计划七八月份抵达美西、美东各个港口的集装箱,船期集体往后顺延,这一部分货柜就积压到 9 月才陆续到港。
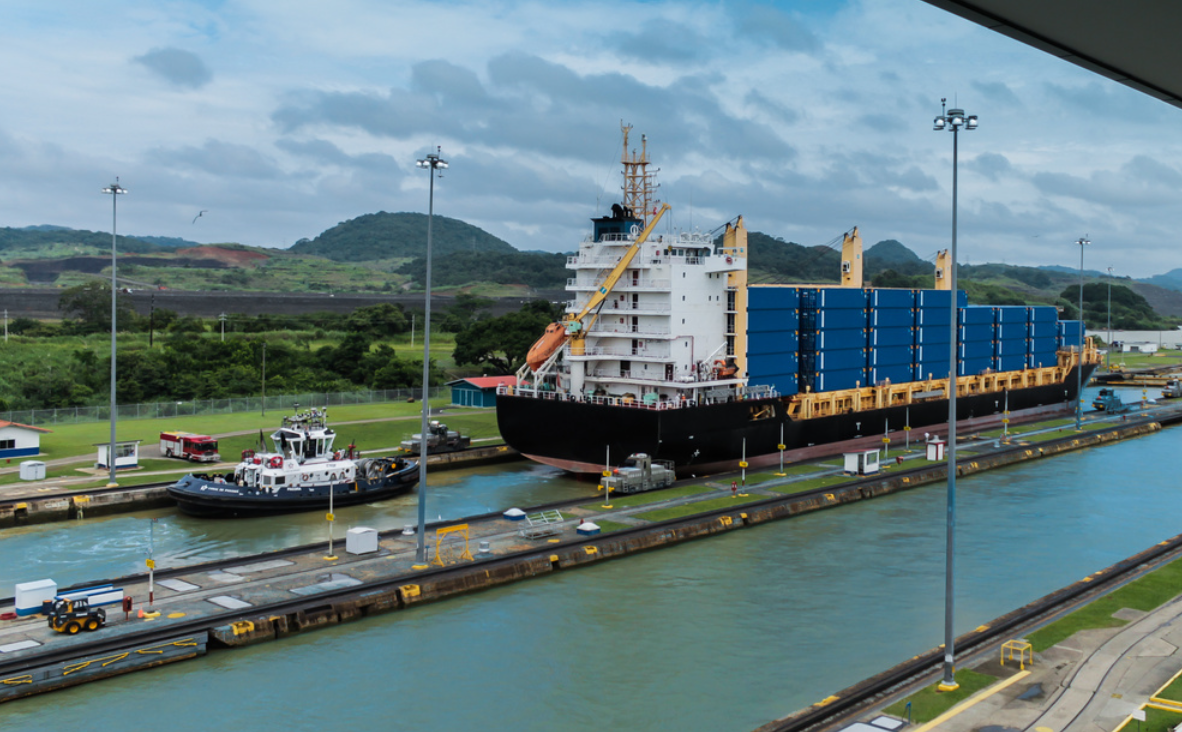
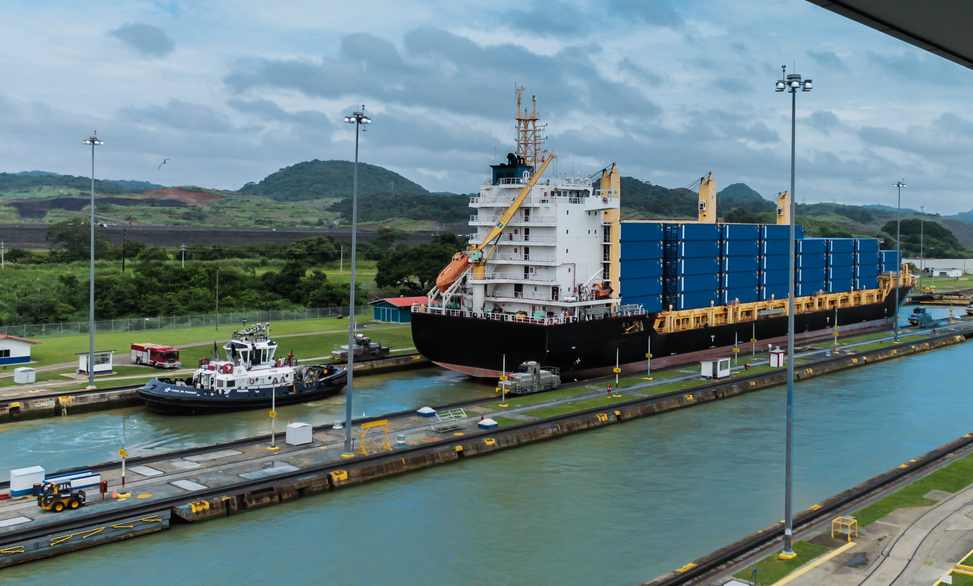
与此同时巴拿马运河干旱的老问题依旧没有好转,航道吃水限制还在持续收紧。不少船公司出于安全考虑,只能临时更改航行路线,选择绕路通行,不再直接走运河。航线一变,海上航行时间直接被拉长,又有一部分订单的到港时间再度往后挪。国内台风打乱开航节奏,加上巴拿马运河通行受限倒逼船舶绕行,两股物流上的干扰叠加在一起,直接把不少七八月份本该落地的货量挤压到 9 月集中释放。
当然光靠物流延误还不足以推升到这么高的进口预测,美国本地零售的采购需求同样不可忽视。这段时间行业讨论最多的就是通胀居高不下,燃油成本持续走高,再加上关税政策的不确定性,很多人都担心普通民众的消费意愿会明显下滑。但从一线零售商的实际下单动作来看,线下连锁商超还有线上各大电商平台并没有停下补货的脚步。采购部门依旧在持续向海外供应商下订单,抓紧补齐仓库库存,为四季度假日销售做好储备。这批持续新增的补单,再加上前面积压之后集中到港的迟滞货柜,两股货流汇合之后,直接拉高了 9 月港口进口的预测数值。
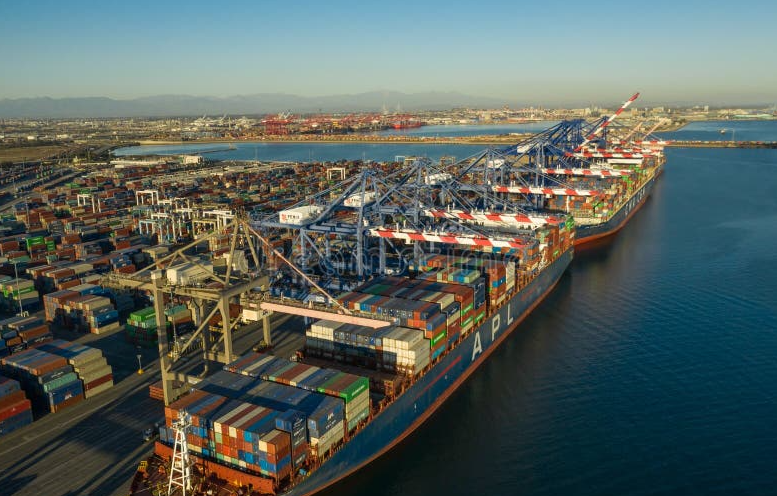
不过 9 月冲高之后,货量并不会一直维持在这个高位。从机构给出后续几个月的预测可以看得出来,高点过后整体行情才会慢慢回落。10 月进口预估回落至 211 万 TEU,同比依旧保持 1.7% 的小幅正增长;11 月预计 200 万 TEU,同比小幅下滑 0.9%;12 月再度回升到 203 万 TEU,同比上涨 1.1%。 综合全部月份的数据,2026 全年美国主要港口集装箱进口总量预估 2570 万 TEU,全年同比增速大概维持在 1%。
从这一组预测不难看得出来,四季度并不会出现货量断崖跳水的情况,只是从 9 月的峰值缓缓下行,之后三个月整体还稳定站在 200 万 TEU 附近,整体的货盘基数依旧不算低。
这份港口预测给到国内发货商家的信号,其实值得大家重新梳理手上的四季度出货计划。
首先不要主观默认 9 月舱位就会放松,美西各大码头的作业压力还会持续存在。
不少卖家之前一直在观望,打算等到 9 月中下旬再动手订舱,想着熬过七八月份的高峰,就可以拿到更优惠的海运运价。但连续三个月的高位货量摆在眼前,9 月洛杉矶、长滩这类核心港口,堆场以及码头的作业压力很难短期缓解。舱位紧张、船期跳港延误的风险依旧没有解除。如果手上还有货品需要赶在黑五之前送进亚马逊 FBA 仓,尽量不要再继续往后挤压船期,订舱的时候主动多预留一部分缓冲周期,尽量避免柜子到港之后出现滞箱、堆存,最后耽误商品上架销售。
其次今年的备货节奏,不能直接照搬往年的经验来套用。
往年美线海运旺季大多集中 7‑8 月份,过完 8 月劳工节货量就开始降温。但是 2026 年行情比较特殊,市场呈现 “订单一部分前置、一部分延后” 的分裂局面。上半年抢窗口期的提前备货已经走完,又叠加天气、运河扰动带来顺延到货,再加上零售商后续追加补货,最终形成一个被摊开拉长的旺季。商家在排备货计划的时候,别直接拿过去几年的时间节点直接照抄,平时多留意船公司舱位释放情况,同步跟踪美西港口船舶候泊、码头作业的实时动态,根据实际行情灵活调整出货节奏。
还有一点,四季度只是货量温和回落,并不等于整个市场直接转冷。
对照 NRF 给出 10‑12 月的预测,后续几个月箱量基本维持 200 万 TEU 上下,并没有出现大幅度下滑。黑五、圣诞节前的补货需求是实实在在存在的,只是不会再重现 9 月这一波冲高行情。大家也不用过度焦虑重现早年疫情时期的恶性大堵港,但同样不能放松对船期、物流时效的管控。
最后这里还是要提醒从业者,《全球港口追踪报告》本质属于机构的预判数据,并不是最终的实际吞吐量。后续真实到港情况还会受到不少外部因素左右,国内台风变化、巴拿马运河的降雨量与通行新规、各家船公司运力投放调整,还有美国本土终端实际零售销售表现,都有可能让后续统计结果发生改动。
对于国内外贸和跨境卖家来说,现阶段比较稳妥的做法,就是持续跟踪港口每周对外公布的吞吐量信息,不要仅凭一份预测报告就把整套四季度出货计划完全定死。结合自身库存周转现状灵活安排订舱出货,尽可能规避大批量柜子集中到港带来的滞箱费以及额外仓储支出,平稳走完今年四季度的跨境销售周期