希音上市、SHEIN 9 月 1 日上市、希音发行价、希音港股 IPO、希音估值
8 月 24 日,跨境快时尚巨头希音(SHEIN,股票代码00625.HK)正式开启全球招股,市场等待已久的发行价格区间对外公布,公司确定将于 9 月 1 日上午 9 点在港交所正式挂牌交易,这也将成为 2026 年港股市场规模最大的跨境电商 IPO 项目。从早年辗转海外上市传闻,到落地香港资本市场,希音走完了漫长的上市筹备之路,但摆在这家企业面前的,并不是简单的敲钟仪式,而是全球贸易政策变化、同业激烈竞争、业绩承压交织的现实考验。
根据港交所披露的招股文件,本次希音全球发售约 2.8 亿股 B 类股份,发行价区间设定在47.6 港元‑49.5 港元 / 股,每手买卖单位为 100 股,普通港股投资者参与认购需要以 100 股为基础单位申报新华网。香港公开发售时间窗口为 8 月 24 日上午 9 时至 8 月 27 日中午 12 点,8 月 31 日将会确定最终的发行价格。除去香港本地公开发售部分,绝大多数股份投向国际市场,国际承销商还拥有15% 的超额配股权,最多可增发约 4199 万股股份,用来应对国际市场的超额认购情况证券时报。
按照发行区间中位数 48.55 港元测算,希音本次 IPO 募资净额大约131.23 亿港元,如果超额配股权全部行使,募资规模最高可以接近 139 亿港元。高盛、摩根士丹利、摩根大通三家国际投行共同担任联席保荐人与整体协调人,强大的投行阵容,也体现出资本市场对本次 IPO 的重视程度。
本次基石投资者名单同样受到行业广泛关注,博裕资本、老虎环球基金、泛大西洋投资集团、腾讯、景林投资、泰康人寿、瑞银资产管理新加坡全部入局,合计认购规模达到 3.83 亿美元,全部锁定期为 6 个月36氪。其中博裕资本出资 1.5 亿美元,是出资规模最大的基石机构,老虎环球基金出资 5300 万美元,泛大西洋投资集团与腾讯各自出资 5000 万美元,景林、泰康人寿分别投入 3000 万美元,瑞银资管新加坡认购 2000 万美元。多家头部机构集体押注,一方面代表机构认可希音的行业地位,另一方面也反映出,机构投资者也在博弈跨境电商赛道未来的成长空间。
对于募集而来的巨额资金,希音给出了清晰的分配方案。40% 资金将投入技术能力建设,另外 40% 用于品牌营销和全球市场拓展,10% 投入企业社会责任相关工作,剩余 10% 用作企业日常经营储备新浪财经。技术投入主要围绕自家核心的 LATR 大规模自动化小单快返供应链系统,迭代库存管理、需求预测、供应商数字化工具;品牌扩张则意在摆脱大众心中 “廉价服装” 的固有标签,尝试向更高客单价的消费圈层渗透,同时完善欧洲、东南亚、拉美等新兴市场的本地化布局。
希音能够成长为全球现象级的快时尚企业,根基就是这套小单快返柔性供应链模式。和 ZARA、H&M 传统快时尚大批量订货的逻辑不一样,希音新品初始订单仅 100‑200 件,依靠线上销售数据判断款式热度,爆款最快 5 天就能够完成返单补货,极大压低库存风险。招股书数据显示,希音合作的合约制造商超过 7500 家,2026 年一季度平台日均上新款式约 4700 款,服务全球 160 个市场,活跃客户规模达到 2.73 亿人,2025 年整体营收达到 418 亿美元,这套模式过去创造出极高的存货周转效率,库存周转天数长期维持在三十多天,远低于传统服装企业 120 天以上的水平中国证券报。
但资本市场看待希音,并不会只看过去的辉煌,当下现实的经营压力已经实实在在体现在财报当中。2026 年第一季度,希音从盈利转为亏损,录得净亏损 9900 万美元,而去年同期净利润为 3.95 亿美元,业绩的反转,是多重外部因素叠加带来的结果。
贸易政策变化,是压在希音身上最关键的变量。过去希音的成本优势,很大程度依托海外小额包裹免税政策,美国 800 美元以下、欧盟 150 欧元以下的小包可以豁免关税,中国工厂生产的商品可以直接小包裹直邮海外消费者。而这套红利正在快速消失。美国已经正式取消小额包裹豁免,从中国发出的商品要面临 10%‑87.5% 不等的税率,直接造成希音美国市场收入同比下滑 14.3%,在美国整体营收占比下降至 22.5%新浪财经。欧盟也从今年 7 月开始,对非欧盟来源低价包裹征收每件 3 欧元的费用,欧洲市场贡献希音三成左右收入,政策落地之后履约成本进一步抬升。
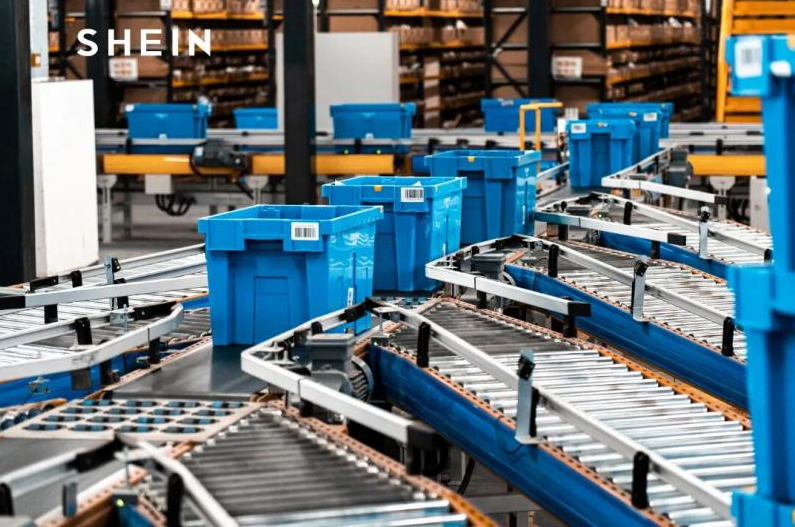
为了对冲关税冲击,希音已经在波兰等地搭建海外大型仓储中心,扩大海外仓网络,推行大宗海运模式,不再完全依赖中国直邮。但海外重资产建仓,又带来运营成本上涨的新问题,短时间之内很难完全抵消关税带来的成本增加。如果选择把涨价压力转嫁给消费者,又会直接动摇希音赖以生存的低价优势,陷入两难局面。
行业竞争的白热化同样不可忽视,Temu 在全球市场强势扩张,二者共享国内大量供应链工厂,在价格层面贴身竞争。除此之外,亚马逊、TikTok Shop 都在加码低价服饰赛道,传统快时尚品牌也在加速线上转型,希音面对的对手已经不再只是 ZARA 这类传统服饰企业,多方分流之下,海外消费者的选择变得越来越多。
估值层面的变化,更能看出市场心态的转变。在 2022 年行业顶峰时期,希音市场估值一度接近千亿美元,而本次 IPO 完成之后,对应市场估值大约在 260‑270 亿美元区间,相比巅峰时期缩水幅度巨大China Dail...。招股书中还披露一项针对老投资者的补偿机制,针对后期入场的投资人,通过现金、额外股份的方式降低投资成本,这也侧面反映前期投资人面临的账面浮亏压力。创始人许仰天上市之后持股约 30.3%,依靠 B 类股不同投票权架构,掌握大部分投票权,保证创始人团队对公司的控制权。
除了商业竞争,希音还持续面对海外监管压力。欧盟已经将希音列为超大型在线平台,受《数字服务法》约束,违规最高罚款可以达到企业全球年营业额的 6%;美国 FTC、爱尔兰数据保护机构,也分别针对平台合规、数据跨境传输开展调查,监管风险成为常态化经营挑战。
当然,风险之外,上市也会给希音带来新的发展筹码。拿到港股融资之后,公司有更充足资金推进供应链多元化,加速平台化转型。近几年希音已经从纯自营卖货,转向 “自营 + 第三方平台” 双路线,开放平台给全球商家入驻,发展全托管模式,尝试摆脱单纯卖低价服饰的标签,向上拓展更高毛利品类,同时孵化多个差异化子品牌,寻求第二增长曲线澎湃新闻。
不少行业分析师认为,小单快返的供应链壁垒并没有完全消失,只是过去的政策红利退潮。接下来希音比拼的不再仅仅是上新速度和价格,而是供应链全球化布局能力、品牌溢价能力、合规风控能力。上市只是一个节点,不是终点。
9 月 1 日挂牌之后,二级市场的投资者会用股价持续检验希音的转型答卷。这家诞生于中国产业带、横扫全球市场的跨境企业,能不能在贸易壁垒抬升、竞争内卷的环境下稳住增长,后续的财报表现、海外市场拓展进度,都值得整个跨境电商行业持续关注。