刘强东豪掷 50 亿闯游艇圈,野心不止儿时船长梦
近期,刘强东个人投资创立的探海集团Sea Expandary,正式完成了对天行者游艇OceanWalker 80%股权的收购交割手续。
这并非探海拿下的第一块游艇资产。再往前追溯,探海关联方已经完成对欧洲超级游艇服务商Camper & Nicholsons的控股交易,取得后者约80%的实际权益份额。
这两笔交易所涉及的标的对象,一个拥有现成产品及出口经验积累,另一个则坐拥244年历史传承及全球船东网络资源,短短半年时间内,刘强东便连续补齐了国内制造与海外渠道这两块关键拼图。
具体来看,今年2月,刘强东宣布个人出资50亿元成立独立游艇品牌Sea Expandary。刘强东并未回避自己内心的个人情结,他坦言自家有着一百多年的"传世船民"背景,自己从小便对船只情有独钟,初中时期最大的人生梦想便是成为一名船长。
不过刘强东同时也特别强调,这笔投资与京东集团本身并无关联,他本人不会直接参与日常经营管理工作,最多只会担任产品经理角色,自身主要精力仍将放在京东集团业务上。
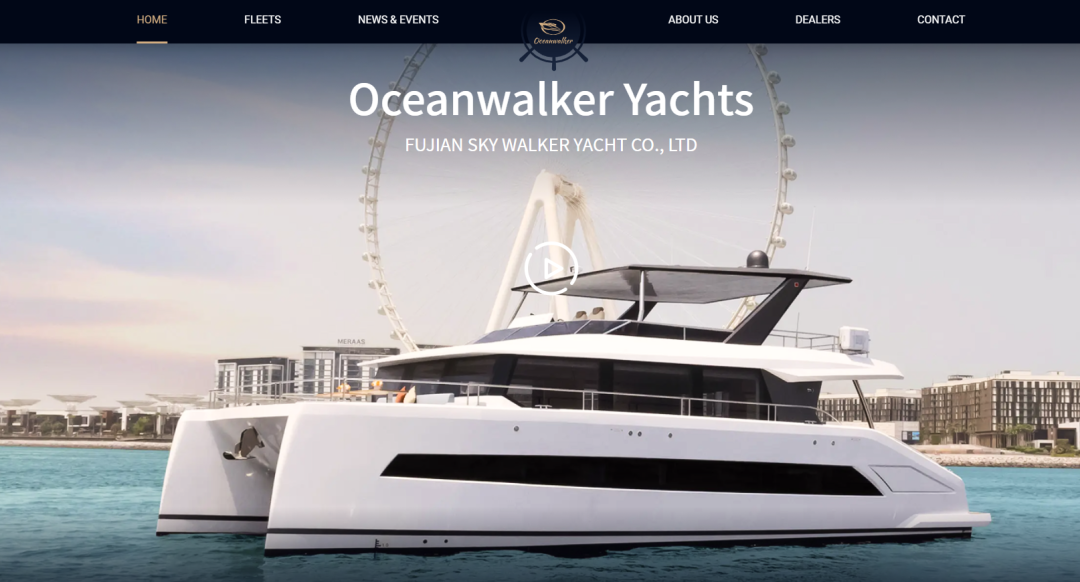
(OceanWalker游艇,图片来源:OceanWalker)
彼时最引人瞩目的,是他提出了一个相当大胆的发展目标:探海要专注打造新能源、智能化游艇产品,未来还希望能够造出售价10万元级别的产品,让普通工薪阶层群体也能够负担得起消费。
口号听起来固然响亮,但现实操作起来却远没有那么简单。
游艇本身属于典型的资金密集型与技术密集型产业。一个全新品牌从设计船型、寻找供应商,到建设生产线、完成适航认证,再到获得首批客户信任,往往需要经历多年的积累沉淀过程,即便手握50亿元资金,探海同样很难跳过这些必经环节。
而收购天行者,相当于提前拿到了一套能够即刻启动运转的制造底盘基础。天行者2023年在福建漳州成立,业务范围覆盖游艇设计、制造、维护及管理等环节,主力产品包括S60动力双体游艇以及对应的新能源版本S60e。
据公开信息显示,天行者在2025年出口游艇达15艘,客户群体覆盖迪拜、新加坡等海外市场;截至2026年初,公司已承接10艘境外游艇制造合同订单。虽然这一业务规模距离欧美大型游艇集团仍有一定差距,但它已经具备了探海现阶段最为迫切需要的核心要素——成熟船型、专业制造团队、供应链运营经验以及海外交付履约记录。
如果说天行者解决的是"由谁来造"的问题,那么Camper & Nicholsons所解决的便是"卖给谁"的问题。
C&N创立于1782年,是全球范围内历史最为悠久的超级游艇服务机构之一,其业务范围并不局限于单纯卖船,同时还涵盖游艇租赁、船舶管理、新船建造管理、保险以及船员服务等多元化领域。
截至2025年7月的财年数据,C&N营业收入约为2.71亿港元,税后利润约1310万港元。单纯从营收规模来看,这并非一家体量庞大的企业,但它所拥有的品牌信用度及客户关系网络,却是探海短期内难以自行建立起来的核心资源。
完成对C&N的收购之后,探海由此获得了一个直接触达全球高净值船东群体的重要入口,与此同时C&N也能够将客户对设计风格、空间布局、动力配置及服务体验的真实需求,反向传导至国内制造端进行相应调整。
天行者负责提供产品与交付能力,C&N负责提供客户资源、渠道网络及服务支撑,两块资产一内一外相互配合,初步拼凑出了探海完整的产销闭环体系。
几个月前,不少人还以为刘强东进军造船行业,仅仅只是为了圆一个儿时的"船长梦"而已。而现在看来,这门生意的野心早已远远超出了个人兴趣爱好的范畴。
谈及中国企业家收购欧洲游艇品牌,很难不让人联想起王健林当年的经历。
2013年,万达曾斥资3.2亿英镑收购英国豪华游艇制造商圣汐约91.8%的股权。彼时万达正处于全球化扩张的高峰阶段,海外酒店、文旅及高端消费类资产接连纳入其业务版图当中,王健林此举同样是希望为万达的全球扩张战略以及文旅地产业务铺路搭桥、做好相应配套。
但游艇业务最终并未真正成为万达新的增长支柱产业,随着万达后续逐步收缩海外资产布局,圣汐也随之被摆上了资产出售货架。2024年,来自美国及意大利的资本方最终完成了对圣汐的收购交割,万达就此结束了长达数十年的持有历程。
刘强东与王健林都选择通过并购手段迅速切入一个自身此前较为陌生的行业领域,但两人的出发点及战略思路其实并不完全相同。
王健林当年是直接买下一家已经相对成熟的海外制造品牌,将其纳入万达全球高端消费产业版图当中。而刘强东目前所走的路径则要更为"重"一些,他同时选择掌控国内制造、海外渠道及后续服务等各个环节,还试图通过新能源、智能化及规模化生产的方式,从根本上改变游艇行业原有的成本结构。
这其实也是刘强东过去最为熟悉擅长的一套运营模式:京东早年便一直坚持自营模式、自建仓储及物流网络体系,把采购、销售、配送及售后服务等各个环节全部牢牢掌握在自己手中。探海如今的整体业务布局,同样也是自主掌控研发与制造环节,再通过全球渠道网络、码头资源及服务体系,来把控完整的消费者体验闭环。
但客观理性地讲,游艇终究并非家电或手机这类大众消费品。京东物流可以依靠每日数以亿计的商品流转规模来有效摊薄运营成本,而游艇却属于典型的低频、高价、强定制类产品,其订单数量规模很难与大众日常消费品相提并论。
先借助超级游艇业务建立起技术积累、品牌口碑及利润基础,再通过新能源技术及标准化生产手段来逐步降低产品售价,这条发展路径从逻辑推演上而言似乎行得通,但能否真正将高度定制化的游艇产品转化为规模化量产商品,仍然需要制造端、供应链体系以及市场端三方共同配合验证。
王健林当年的经历,也为后来者留下了一份值得警醒的提醒:跨界进入游艇这一行业领域,收购资产本身或许只是相对容易迈出的第一步,真正困难的部分,其实在于如何让来自不同国家的团队与业务板块实现长期有效的协同运作。
重资产制造行业所固有的种种坑洞与挑战,并不会因为跨界进入者身份的不同而有所减少。如今整体框架已经初步搭建完成,接下来究竟能否把产品真正造出来、能否把价格真正打下来、市场端能否真正接受买单,这些问题都还有待时间来给出最终答案。