2026 财年 USPS 三季度财报出炉,营收 199 亿依旧亏损 25 亿,美国邮政结构性困局持续,美区跨境卖家物流成本与旺季风险全面解析
今年 8 月初,美国邮政署 USPS 对外发布了 2026 财年第三季度财务财报,这份沉甸甸的业绩报告,再次把这家老牌公立邮政机构长期难以化解的经营难题摆到了所有跨境物流从业者面前。整个三季度,USPS 拿到199 亿美元的营业收入,同比小幅上涨 6.1%,折算下来较去年同期多入账约 11 亿美元。收入端看似有了正向增长,可按照美国通用会计准则 GAAP 核算之后,最终依旧产生25 亿美元的净亏损。
很多同行看到亏损额度比 2025 财年同期的 31 亿美元收窄了 5.62 亿美元,就下意识判断 USPS 已经走出经营低谷,实话讲,这仅仅只是表面数据带来的短暂错觉。深挖财报内里的各项开支就能发现,这次亏损缩减完全依靠内部零星的成本压缩才得以实现,困扰 USPS 长达十几年的债务结构、刚性支出压力、传统邮政业务持续衰退等核心问题,没有得到半点实质性的改善,机构长期运营的潜在风险依旧高悬。
先拆解整体成本支出的真实情况,USPS 三季度全部运营花销达到 225 亿美元,同比小幅上涨 2%。这部分新增的开支几乎不存在可以灵活削减的空间,绝大部分资金都消耗在了无法调整的固定刚性支出板块里面。退休人员对应的养老金、离职职工终身医保补贴、在岗全体员工每月固定的薪酬福利,是占用现金流最多的三大板块,再叠加燃油价格不定期波动、运输车辆日常维保检修、全美数千个线下网点场地租金等附加开销,直接把营收增长带来的增量全部消耗殆尽。唯一算得上有效节流的操作,只有工伤赔付补偿金同比减少了 4.16 亿美元,仅凭这一项费用的缩减,才勉强让最终的亏损数字有所回落。
USPS 顶层制度枷锁造成无法自主改革
USPS 负责人 David Steiner 在官方公开的声明里表述得相当直白。他提到,内部团队通过收紧各部门预算、砍掉非核心行政业务板块、缩减公务差旅与办公杂费等方式,短期确实优化了账面财务数据,但机构整体流动性紧张的核心问题并没有得到任何缓解。整个矛盾的根源在于,USPS 的日常运营规则、历史债务偿还机制、全民普惠投递义务全部由美国国会通过立法形式敲定,内部管理层根本没有权限开展彻底的体系改革工作。
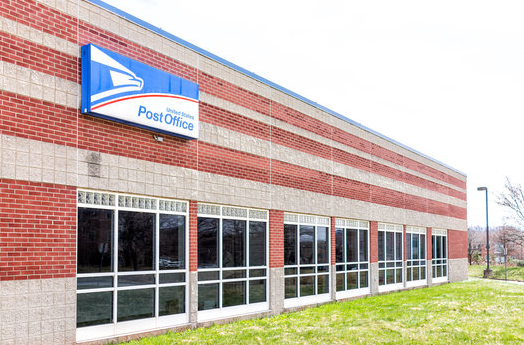
要是联邦政府迟迟无法出台针对性的补救法案,邮政署只能被迫执行一系列收缩自救方案,里面包含关停上千家长期处于亏损状态的社区邮局、降低每周上门投递的实际频次、全面上调各类邮寄服务的收费标准,而最终涨价产生的成本压力,都会一层层转嫁到美国本地消费者以及深耕北美市场的跨境商家身上。
拆解三季度完整的投递业务总量,更能切身感受到 USPS 身处的行业尴尬处境。全季度总共完成 254 亿件邮件包裹的派送工作,整体总量只微弱上涨 0.4%,内部不同业务板块还呈现出两极分化的发展态势。依靠纸质信函、个人账单、节日贺卡起家的传统平信业务,在数字化通讯工具的持续冲击下一路走低,同比下滑 3.5%;商家投放的商业广告、营销类邮寄邮件小幅回暖,同比上涨 4.3%,也成为本季度为数不多的营收增长点;而我们跨境卖家日常高度依赖的电商包裹派送量,反而同比下降 3.4%,形成了运费持续上调、发货货量反向缩水的反常市场局面。
累计超千亿亏损源于公共服务属性拖累
拉长时间维度回看 USPS 过往十几年的经营历史,就能彻底弄懂它如今积重难返的根本原因。从 2007 年算起,这家美国官方邮政机构累计亏损金额已经突破 1200 亿美元,压垮整体资金链最关键的重担,就是数额庞大的退休人员医保预付负债。全美总共布局 1.8 万个邮政线下网点,其中超过 58% 的站点常年处于入不敷出的运营状态。
为履行法定的公共邮政兜底服务,USPS 需要覆盖全美 1.7 亿个家庭与投递地址,坚持一周六天上门派送的基础服务,单单这项民生保障业务每年就要耗费 34 亿美元的运营成本,甚至有 70% 的末端派送线路本身无法产生任何经营利润。和 UPS、FedEx 这类完全市场化运作的商业物流公司不一样,USPS 背负着法定公共服务职能,不能随意关停偏远地区的亏损线路、砍掉低收益社区网点、缩减基础的民生投递服务,自身成本优化的空间被彻底锁死。
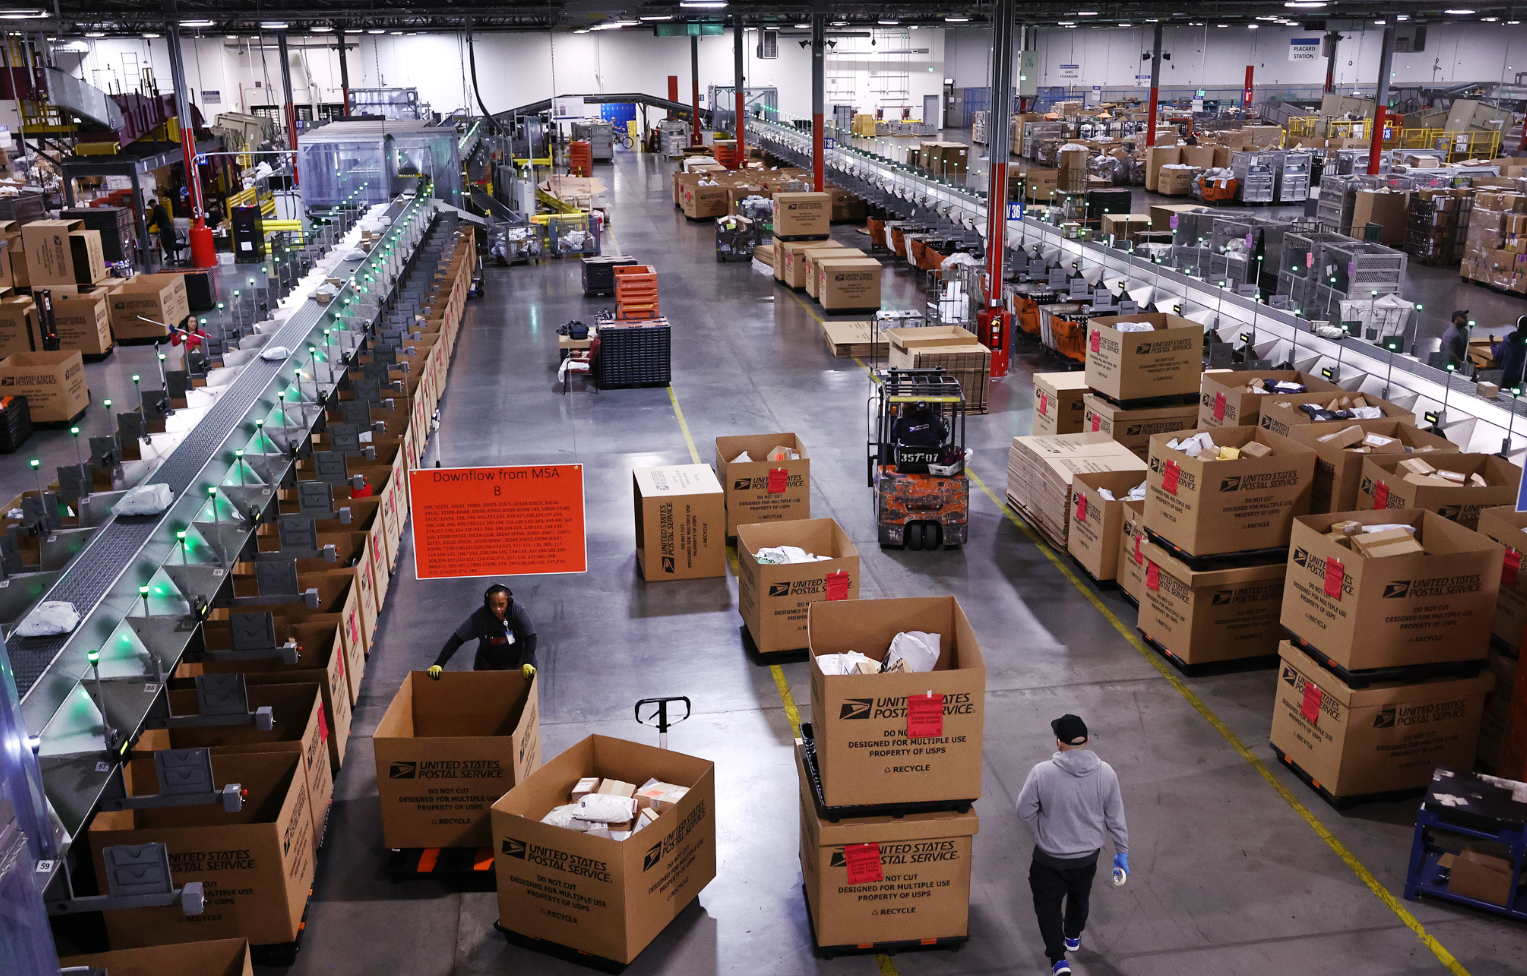
现阶段邮政署已经推出多项应急手段稳住手头现金流,比如临时暂停部分养老金缴纳计划、冻结非必要公务采购项目、聘请外部专业重组团队梳理内部组织架构。不过行业内不少长期观察美线物流的分析师都达成了统一看法,这些短期操作只能延缓资金链断裂的速度,没办法从根本上扭转长期亏损的整体发展大趋势。
美线跨境卖家需要直面两大物流变量
对于常年深耕美国市场的亚马逊商家、独立站运营者、主打轻小件自发货的卖家来说,这份最新财报释放出来的两个核心信号一定要重点留意,内容直接关系到店铺后续运营成本以及发货链路的稳定性。 先看资费层面的变动趋势,USPS 新一轮邮资上调基本已经成为定局。电商包裹业务连续多个季度呈现走弱态势,机构想要拉高整体营收只能依靠上调服务定价来完成,后续 First-Class 平邮、Priority Mail 优先邮件、Ground Advantage 经济型地面包裹等主流渠道的收费标准大概率会集体上浮,主打小件自发货的卖家,整体物流成本会迎来新一轮上涨,需要提前在产品定价公式里面预留出成本上浮的对应空间。
再关注旺季派送的潜在风险,长期现金流紧张会直接影响 USPS 的分拣人力配置、仓储周转效率以及售后赔付处理速度,每一年黑五、网络星期一、圣诞大促节点都极易出现仓库爆仓、包裹滞留延误等问题。行业里面比较稳妥的应对方式是搭建多渠道物流备用体系,把 USPS、UPS、FedEx 搭配海外仓尾程派送方式组合使用,以此分散单一物流渠道波动带来的各类运营风险。
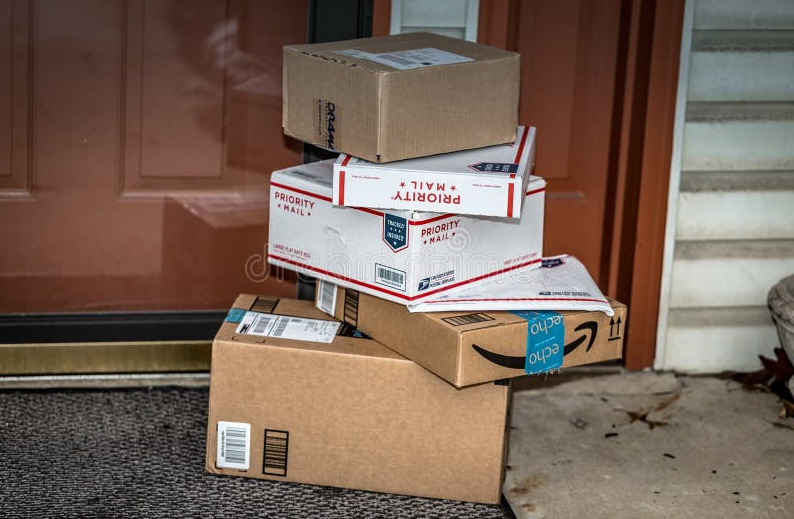
放到全球传统邮政行业的大环境里面来看,公立邮政机构受数字化浪潮冲击、人力成本逐年攀升、历史遗留福利负债拖累早已是普遍现象,但 USPS 内部的矛盾冲突会显得格外突出。机构一边要承担全民普惠的公共兜底职责,另一边还要参与市场化包裹业务的商业竞争,两套完全不同的运行逻辑相互制约。在没有顶层立法改革落地的前提之下,营收增长很难覆盖庞大的历史负债与刚性日常开销,持续亏损的现状很难被彻底打破。
给到跨境卖家的 3 条行动建议
我们做美区跨境生意的时候,大部分精力都会放在平台规则研读、产品类目选品、关税政策解读、广告投放优化这些板块,很容易忽略海外本土末端物流服务商的实际财务健康状态。物流渠道的稳定性、资费浮动空间其实都是店铺风控体系里至关重要的一环。
第一条,定期跟踪 USPS 官方资费公告,每一次调价窗口期及时核算单品物流成本,同步微调产品售价或者压缩包装耗材成本,消化涨价带来的利润损耗。
第二条,完善多物流渠道备用方案,高客单价、时效敏感的订单分流给商业快递,低成本轻小件适度分配 USPS 渠道,均衡整体发货风险。
第三条,每年第四季度大促来临前提前备货海外仓,减少直邮包裹大批量涌入 USPS 体系,规避旺季分拣瘫痪、丢件破损、理赔周期拉长等一系列麻烦。